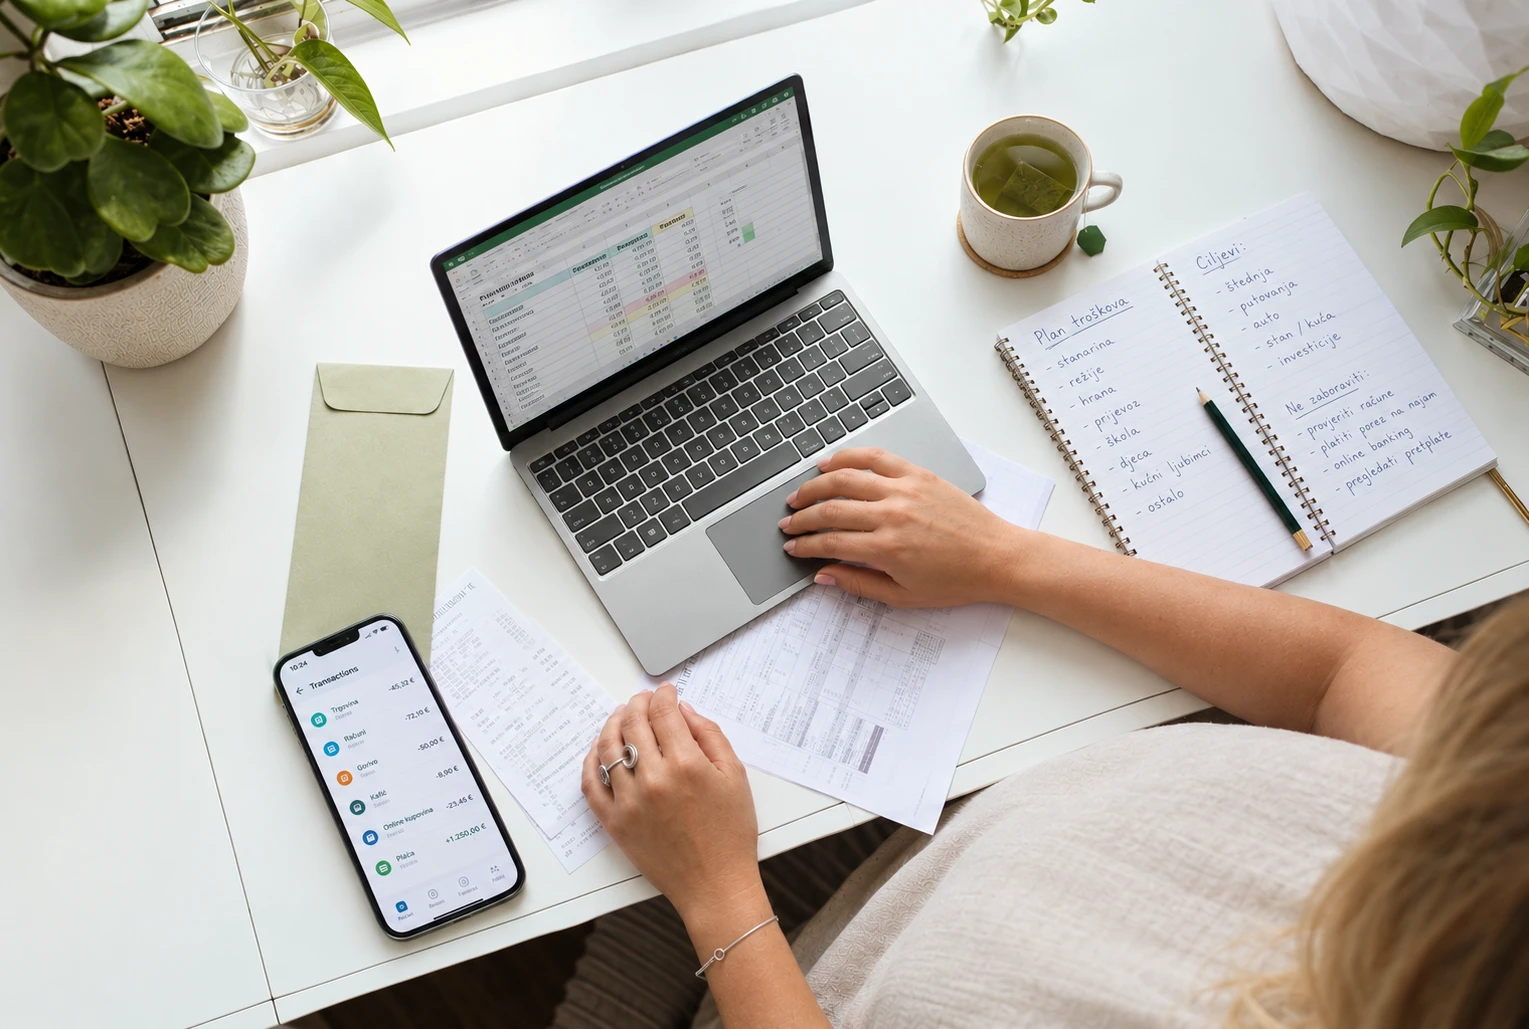
Godinama sam svaki mjesec trošila sate na budžetiranje, upisivanje računa i usklađivanje tablica. Danas to umjesto mene radi aplikacija THRIVE LINKED. Transakcije stižu same iz banke, a rate, imovina i krediti su vidljivi na jednom mjestu. Jedna brojka mi kaže jesu li ovaj mjesec pokrivene sve moje obveze. Ovo je priča o tome kako sam do toga došla.
Kako se sve promijeni kada počnemo zarađivati svoj novac
Teško mi je išta napisati ako ne krenem od samog početka. Kada i zašto promijenimo svoju percepciju o novcu? Kada živimo s roditeljima, novac dolazi odnekud… Netko dobiva fiksni mjesečni džeparac, netko, poput mene, dobije novac kada mu treba, npr. za izlaske, za poklon prijatelju i slično. No tada još nemamo osjećaj da je raspolaganje novcem bitno jer ga dobivamo prema potrebama i u nekim manjim količinama, pa značajne uštede i nisu tako velike. No svi smo različiti. Netko novac potroši odmah, netko pomno kalkulira što će s njim, a netko ga zaboravi i niti nema potrebu koristiti ga. Da, ima i takvih!
No onda dođemo u dob kada se zaposlimo. Izuzev mladih poduzetnika i boema koji žongliraju svojim financijama kroz godinu, većina nas se zaposli na radnim mjestima gdje se plaća dobiva jednom mjesečno. U tom trenutku većina nas shvati da to što dobijemo mora pokriti naše potrebe taj mjesec. Ako živite s roditeljima, još uvijek imate onu staru sigurnost, ali ako ste odlučili odseliti se i unajmiti stan, e tu se priča mijenja. Svaki mjesec tu su stanarina i režije. Hrana i kozmetika koju kupujete jer sada to za vas više ne nabavljaju roditelji. Da, lupi nas stvarnost!
I nije to problem, svi se tome jako veselimo, osjećamo tu zrelost i sretni smo što smo odgovorni sami za sebe. No sada taj novac imamo i za druge stvari, neke koje smo oduvijek priželjkivali, no nismo si ih mogli priuštiti. I tih stvari je mnogo, previše! Apetiti rastu svakim mjesecom, potrebe su drugačije za svakoga, ali svi mi želimo lijep namještaj, odjeću, izaći s prijateljima, putovati itd. No kada stavite na papir svoju plaću i troškove koji mjesečno dolaze + vaše želje i željice, to se uglavnom ne poklopi.
E sad, banke su se sjetile da bi nam mogle „pomoći” zaobići taj problem. Svugdje oko nas iskaču nam ponude za povoljne potrošačke kredite, kupnju na rate bez kamata, zelene, šarene, platinaste kartice sa 100 pogodnosti. Da se razumijemo, ne kažem da je to loše, no bilo bi dobro da smo svjesni da je, što god od tih pogodnosti uzmemo, poprilično važno to i razumjeti. Nismo svi isti i svatko će te pogodnosti prilagoditi sebi, a budžetiranje za sada još ne učimo u školi. A onaj drugi dio koji je zeznut, to je psihologija. Svi smo mi ljudi i svi mi imamo drugačiju razinu samokontrole. Pa kako onda napraviti sa svojim novcem nešto dobro? E, to sam se i ja tada potajno pitala.
Uvijek prvo dođe tablica
Kod mene je tablica krenula s useljenjem u prvi stan, naravno u najmu, i tada sam još imala stipendiju od koje je trebalo preživjeti. E da, ta tablica je sadržavala osnovne mjesečne troškove, ništa fancy. Ali pomogla mi je razumjeti možemo li si dečko i ja uopće priuštiti da živimo sami. To je funkcioniralo. Preživjeli smo!
Fakultet je došao kraju, a polaganje zadnjeg ispita skinulo nam je omču s vrata jer je to značilo da se napokon možemo zaposliti! Prva plaća, novi stan, osjećali smo se kao da smo prešli igricu. Odlučili smo kupiti motor. Otvorila se mogućnost kupnje na rate, životni standard nam se poboljšavao jer smo koristili pogodnosti koje su nam banke nudile.
Nije to više tako jednostavno
Kompleksnost praćenja troškova je rasla i željela sam si na neki način olakšati vođenje financija. Otkrila sam da za to zapravo postoje aplikacije! Moje oduševljenje nije se moglo sakriti, osjećala sam se kao da sam otkrila veliku tajnu koja će riješiti sve moje probleme. Da, zaista me to jako veselilo, ne mogu vam lagati. Prvo sam instalirala Mint, no on nije imao kune, pa mi je bilo malo glupo raditi u dolarima. Osim toga, ni sam način rada me nije nešto oduševio, činio mi se dosta kompliciranim, pa sam nastavila tražiti dalje.
Pretraživanjem sam došla do jedne američke aplikacije koja je začudo podržavala kune, no nažalost račun svoje banke nisam mogla povezati jer nisu podržavali naše banke. Ali ajde, barem sam imala sve ostale opcije budžetiranja. Pogledala sam sve njihove videe o tome kako ispravno budžetirati, posložila sve svoje grupe u budžet i praćenje je počelo. Bilo je zabavno upisivati sve račune u aplikaciju, učitati transakcije i vidjeti kako stojimo svaki mjesec. No svaki mjesec mi je to oduzimalo jako puno vremena. Vadila bih hrpu sakupljenih računa iz novčanika i upisivala ih u aplikaciju, ujednačavala stanja na računu i gnjavila dečka da mi kaže koja transakcija spada u koju grupu troškova, jer se nakon nekog vremena više nitko ne sjeća odakle je neki trošak došao i na što se odnosi. No bila sam uporna.
Uskoro smo postali roditelji i taj mjesečni zadatak bilo mi je sve teže odrađivati, a sama aplikacija je dobila neke nove feature koji su cijelo budžetiranje otežali. Jednog dana sam odlučila da si moram olakšati. Otkazala sam pretplatu i odlučila napraviti sistem koji će mi biti jednostavniji. Naravno, uzela sam u obzir dobru praksu koja je postojala od prije, ali sam odlučila maksimalno ogoliti i pojednostavniti unos podataka. Poslužila sam se Google Sheets tablicom kako bih uvijek imala dostupan link na mobitelu te svaku transakciju upisala u tablicu odmah kada se dogodi ili barem taj dan. Kartične transakcije su mi ostajale zapisane u Google Wallet notifikacijama, što mi je olakšalo jer sam imala trag koji mi je trebao za praćenje.
To je funkcioniralo relativno dobro, ali sam s vremenom htjela imati bolji pregled svoje imovine i pratiti otplate kredita i ukupnu neto vrijednost, kako sam to mogla i u svojoj staroj aplikaciji. No opet je to zahtijevalo ručni mjesečni unos, što je bilo naporno, a veći je problem bio što sam to neke mjesece zaboravljala napraviti. Ručno upisivanje sam odrađivala, no i dalje sam svaki mjesec morala sjesti za računalo i provjeriti stanje. Korekcije, koliko imam raspoloživog budžeta u sljedećem mjesecu. Jesam li odvojila dovoljno za nadolazeća putovanja koja djeca imaju, jesam li upisala ovaj ili onaj trošak… I da, bilo je pogrešaka.
Razmišljala sam o tome da bih trebala uzeti stvari u svoje ruke i napokon napraviti aplikaciju koja mi može u potpunosti olakšati praćenje i planiranje troškova. No to nije bilo lako. Kada, kako… Ideju sam imala u glavi, no napraviti tako nešto i dalje je bio problem.
Može li se to zaista?
Odlučila sam krenuti. Provjerila sam što je sve bitno da bih mogla napraviti ono što zaista radi onako kako želim, i kada sam potvrdila da su najveći blokeri rješivi, primila sam se posla. Kroz nekoliko tjedana THRIVE LINKED je od ideje postao draft. Nisam pristajala na kompromise vezano za metodu za koju sam znala da će raditi. Ideja je da se ručni input smanji na minimum, a da se benefit korištenja aplikacije izgura do maksimuma.
Kada sam riješila automatski uvoz transakcija iz banke, to nije riješilo sve moje probleme. Bilo je potrebno strukturirati podatke da bih dobila nešto smisleno. Razmišljala sam o tome kako uvijek vidjeti jedinstven iznos koji mi govori jesu li sve moje novčane potrebe pokrivene ovaj mjesec. Ni taj dio nisam željela svaki put prilagođavati ručno. Da bi to bilo moguće, nisam smjela previdjeti ni neke novčane obveze koje su obično zamka i većina ih ljudi jako teško prati, jer su u bankovnim izvodima naravno vidljive, ali izgube se u brojnosti.
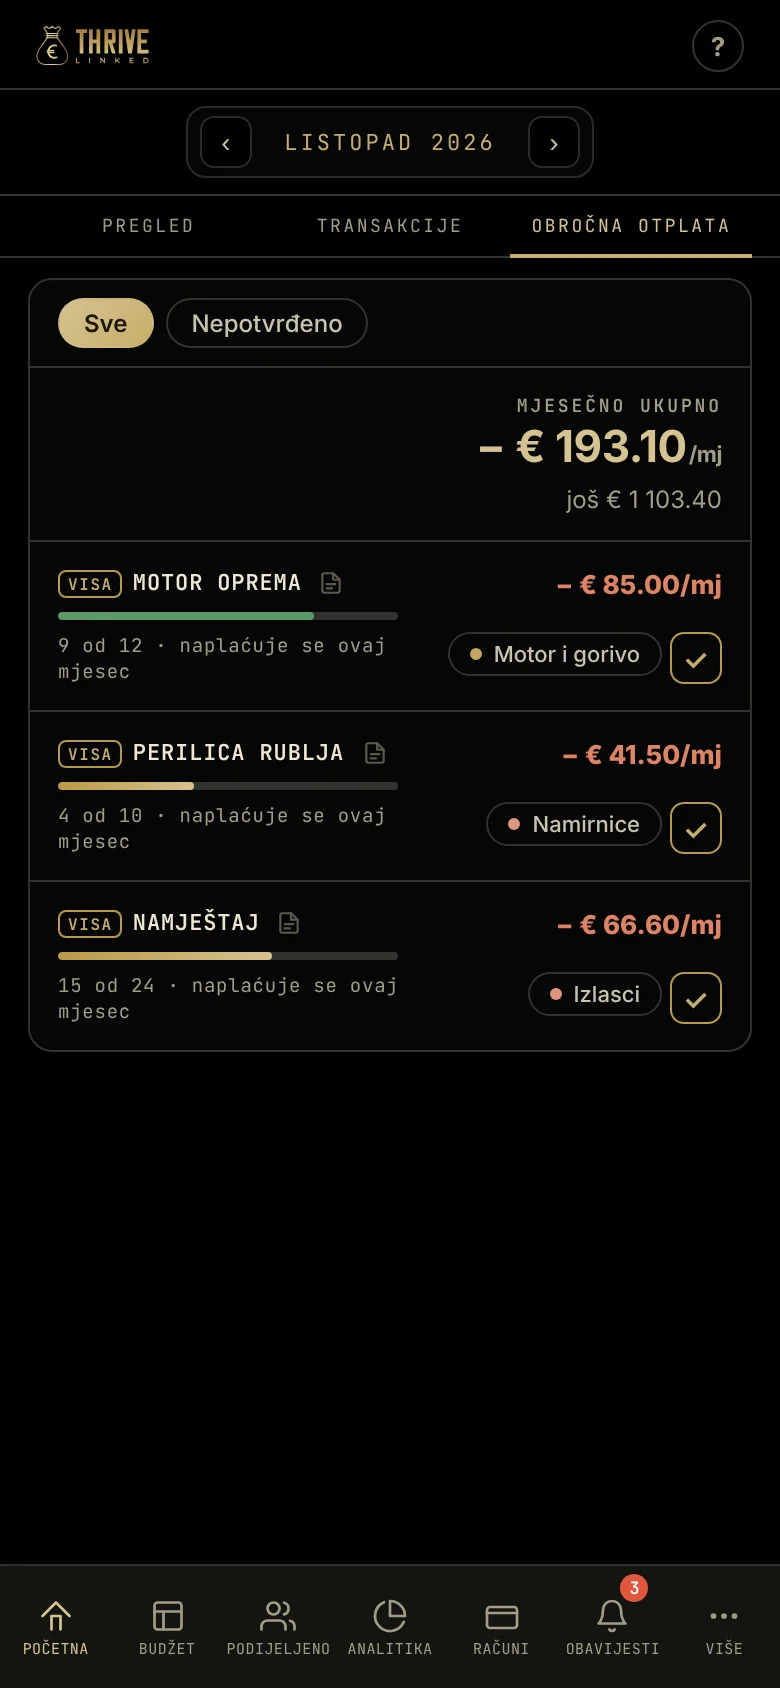
Govorim o mjesečnim ratama, tihim žderačima budžeta. Bilo mi je važno imati pregled svih rata na jednom mjestu, bilo da dolaze s kreditne kartice ili s tekućeg računa (opcija koju neke banke imaju). Važno je znati koliko novca mjesečno „gubite” namirujući ih. Također, važna je i informacija kada će se taj iznos osloboditi za nove troškove koje planirate u budućnosti.
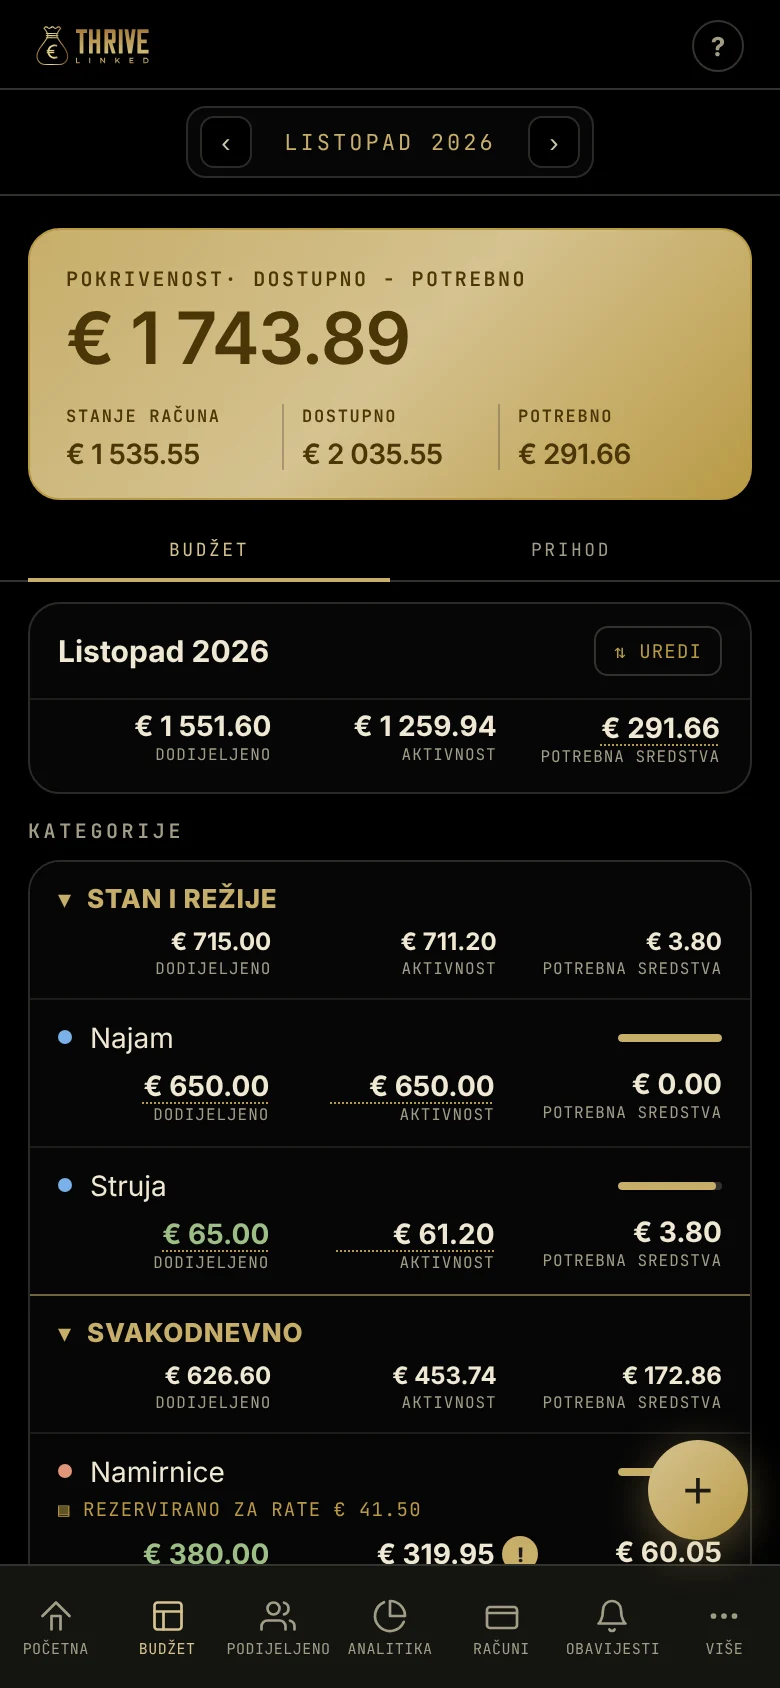
Bila mi je važna i dodjela iznosa svakoj kategoriji u budžetu, metoda koja nije novost u budžetiranju. Zašto je to bitno? Ako želite znati koliko novca smijete potrošiti u mjesecu, potrebno je znati koliko inače trošite na određene stvari. Za većinu nas lako je odrediti fiksne mjesečne troškove kao što su ponavljajući računi režija, osiguranja te raznoraznih pretplata. Problem nastaje kada se zapitate: koliko ja mjesečno trošim u dućanu široke potrošnje? Koliko trošim na odjeću, dječje potrepštine, izlaske u restorane, putovanja, koncerte i sl.? Ako nikada niste bilježili te iznose, vjerujte mi, teško ćete izbaciti točnu brojku iz glave. No to nije problem. Kada počinjete s ovom metodom, dovoljno je kao podatak staviti okvirnu brojku, a kroz 3 mjeseca praćenja dobit ćete prilično jasnu sliku gdje ste. Tada se vaše planiranje značajno poboljšava, a time i kontrola koju želite uvesti u raspolaganje svojim novcem.
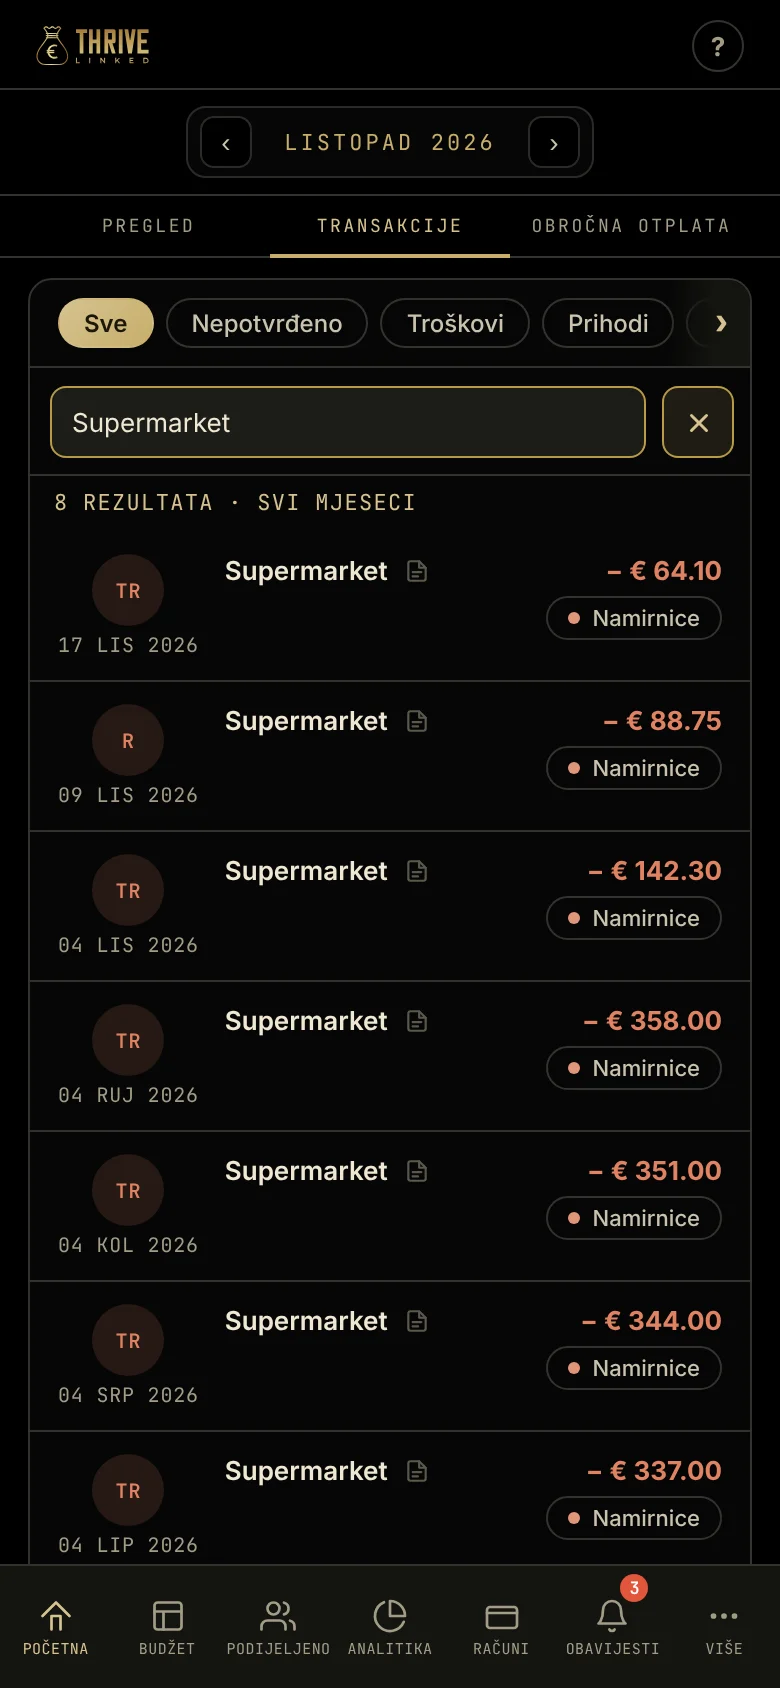
Imati sve na jednom mjestu i moći to pretražiti! Ne mogu vam opisati koliko me ljuti pretraživanje u aplikacijama banaka. Doslovce je nemoguće naći transakciju koja mi je bitna u datom trenutku. Također, veliki je benefit imati pregled transakcija svih računa koje imam u jednom prikazu. Na taj način, s kojeg god računa da sam nešto platila, mogu to pronaći pomoću tekstualnog pretraživanja ili prema iznosu.
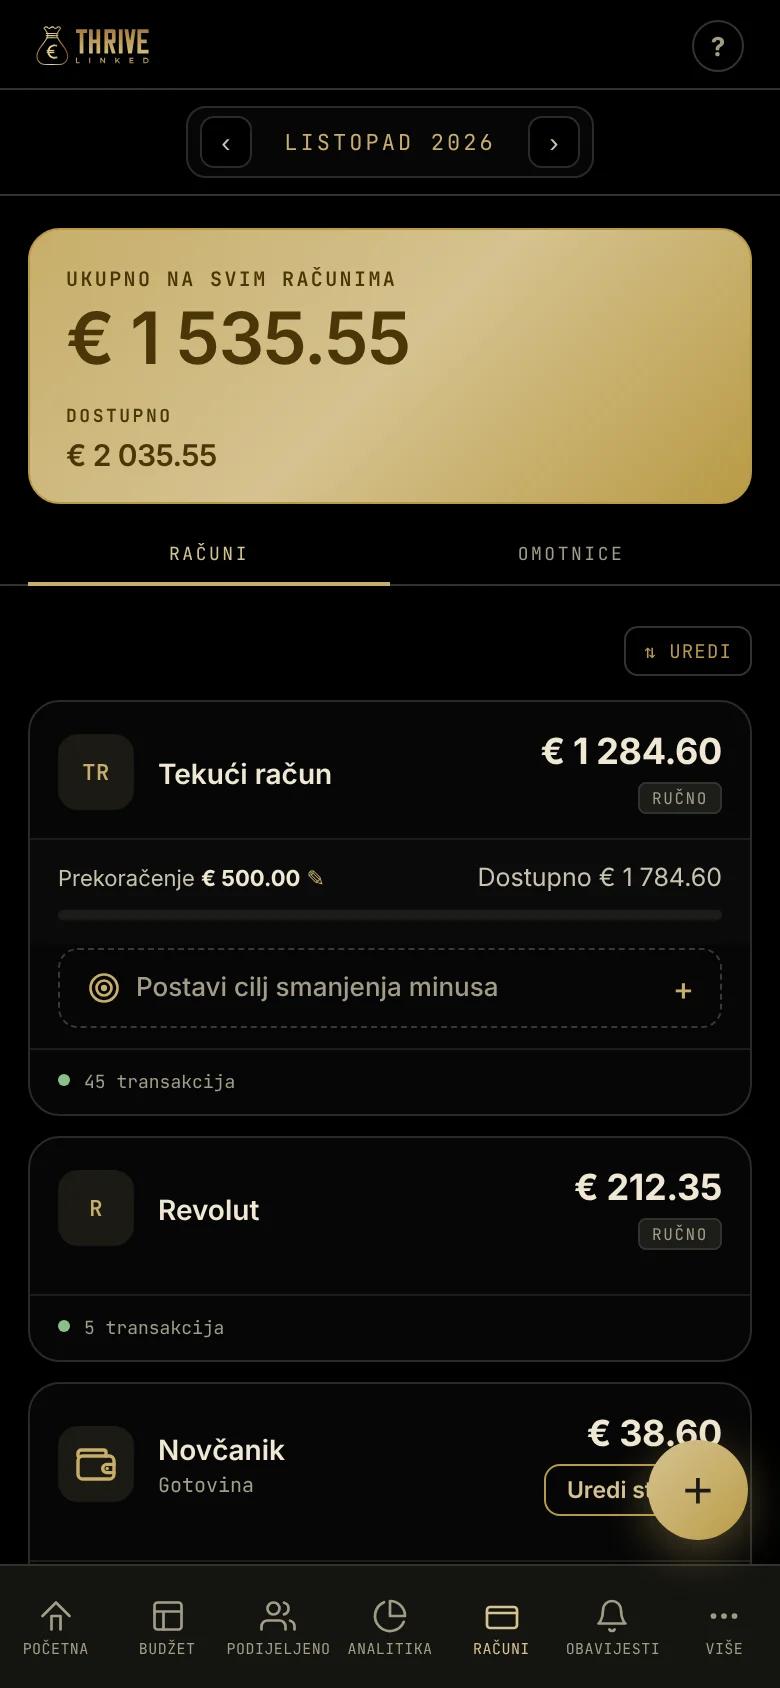
Pregled stanja svih računa kao zajednička brojka. Jako je nespretno stalno ulaziti u zasebne bankovne aplikacije da biste znali koliko novca trenutno imate na svim računima. OK, osim ako ste student i imate samo jedan bankovni račun. Većina nas ih ima nekoliko, uključujući Revolut, koji je postao standard jer omogućuje lake transfere.
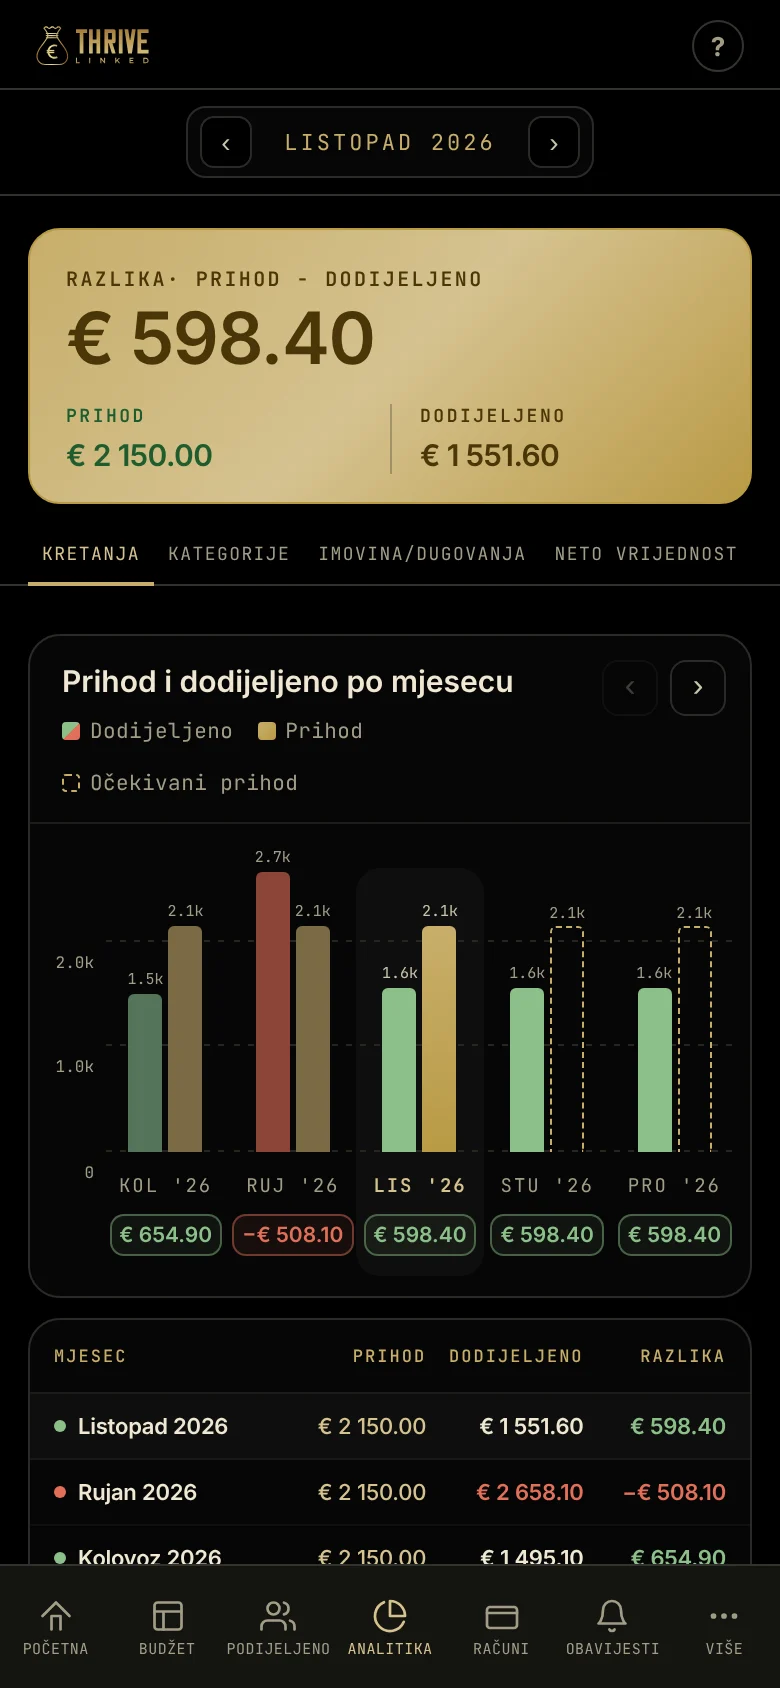
Omjer prihoda i planiranih rashoda kroz sljedećih par mjeseci, ne samo onoga što je već prošlo. Prošlost znam i ona me ne zabrinjava, iza mene je. Ono što želim znati jest kako će mi se troškovi ponašati u budućnosti. A to je ono što u THRIVE LINKED-u mogu vidjeti. Mogu vrlo uspješno planirati svoje troškove i ne planirati ništa što nije realno s obzirom na moja primanja.
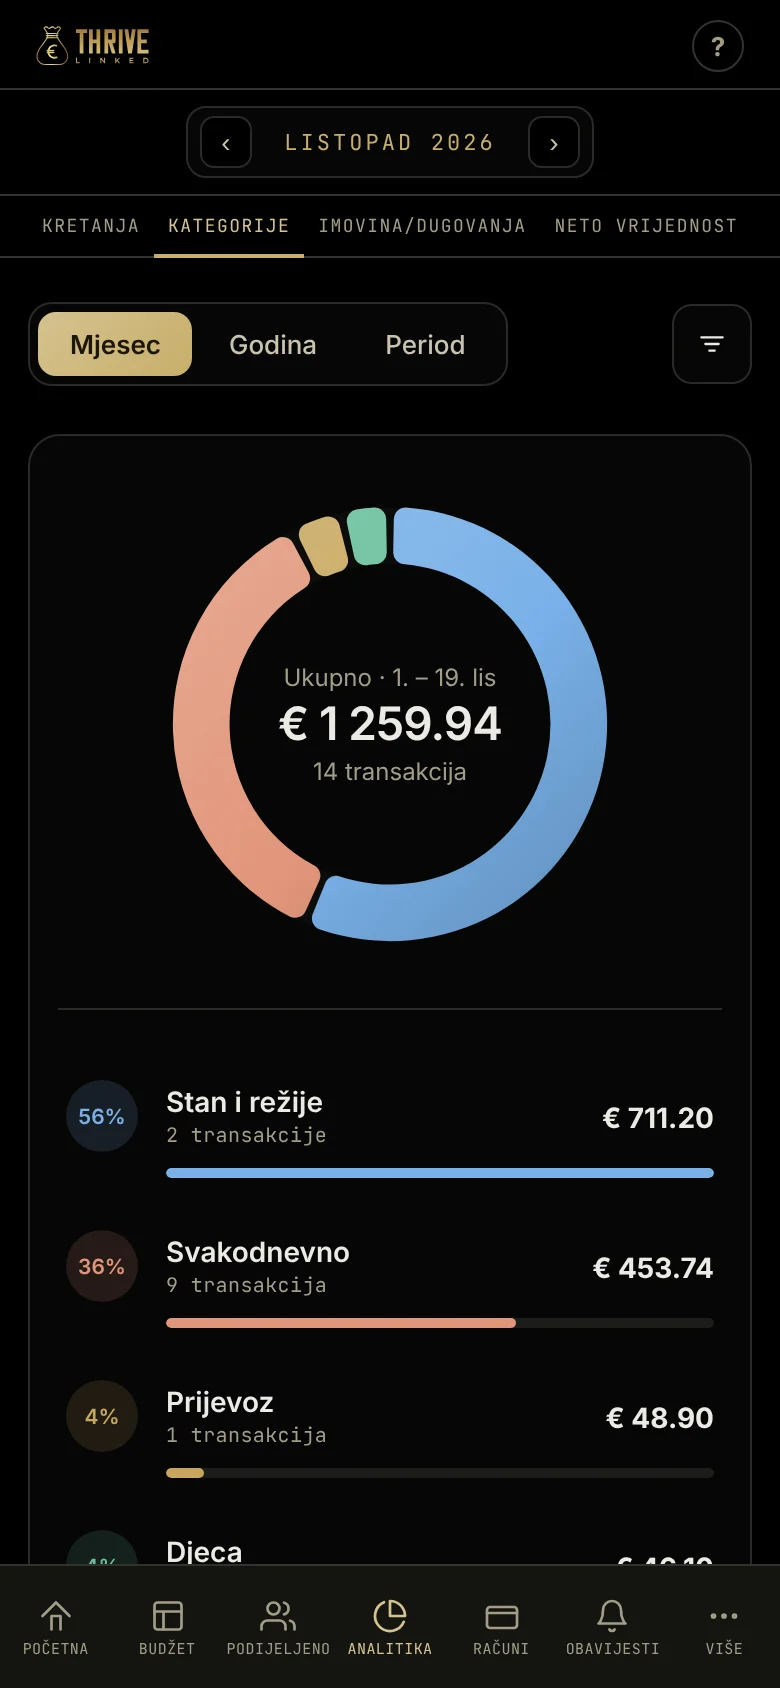
Pregled troškova po kategorijama mi je bitan da bih znala trošim li previše na vozilo. Košta li me više od nečega što mi je možda važnije u životu? To su odluke koje lakše donosim ako ih mogu vizualizirati.
Imati svu imovinu vidljivu na jednom mjestu s kreditnim opterećenjem te vidjeti kada će se ti krediti otplatiti. Znati koliko te nekretnine vrijede danas i kolika je moja neto vrijednost. Želim znati što sve posjedujem. Lijepo je to vidjeti sabrano na jednoj stranici i vidjeti te brojeve u jednom grafu koji sumira SVE!
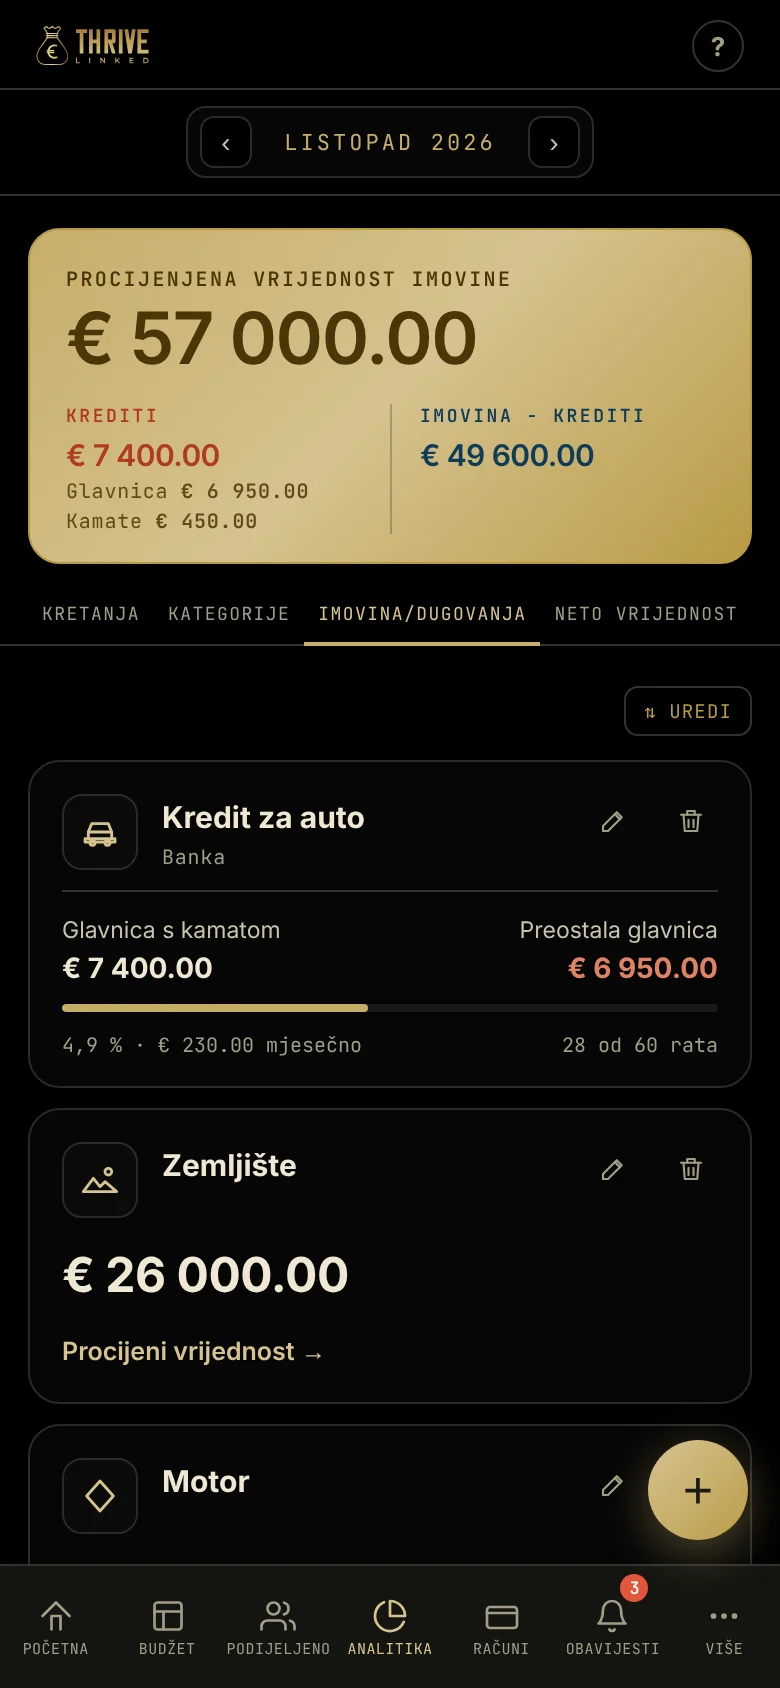
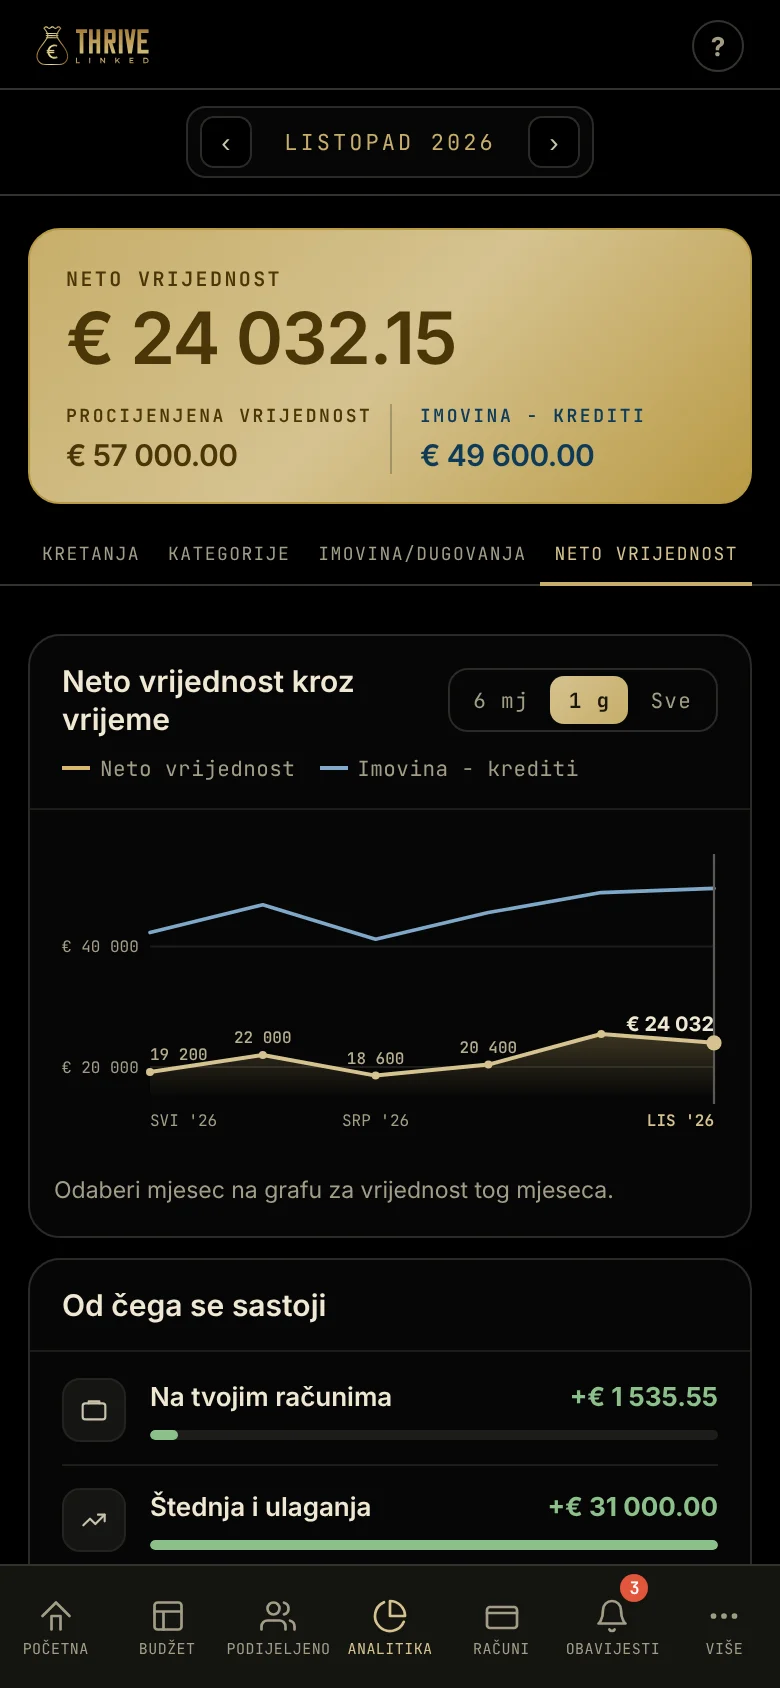
Sve u svemu, ono što mi je trebalo uspjela sam realizirati i sada svakodnevno uživam u praktičnosti aplikacije. Više ne gubim sate na upisivanje računa, nego ih skeniram ako plaćam gotovinom. Sve transakcije s računa dolete same i samo ih potvrdim dok se još sjećam da sam ih napravila. Ne moram razmišljati o tome gdje sam to kupila i kako se ta trgovina zove. Napravim to isti dan i sve ode u onu kategoriju kamo i spada.
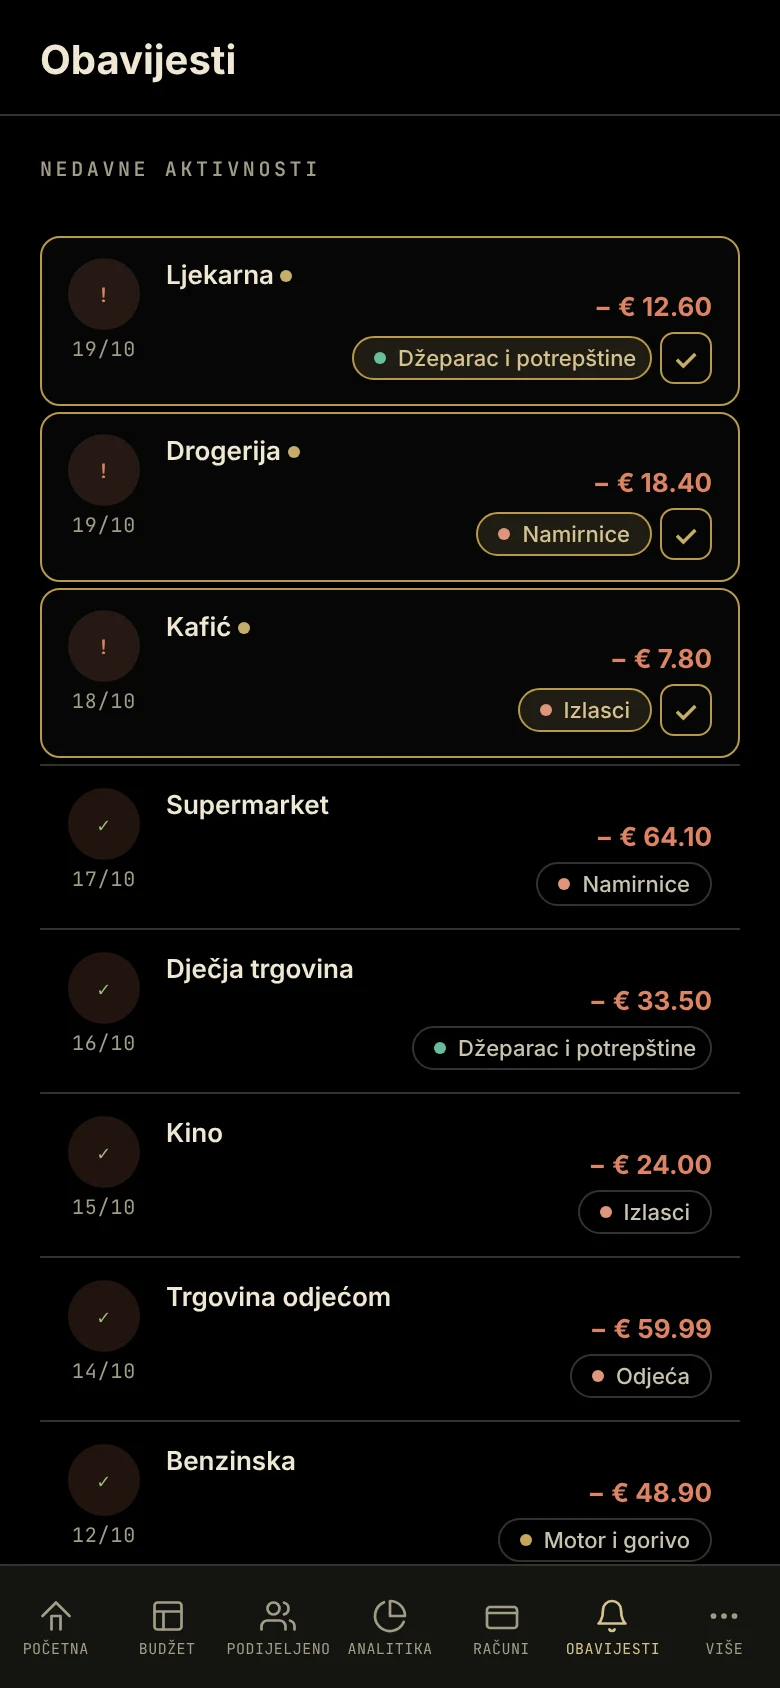
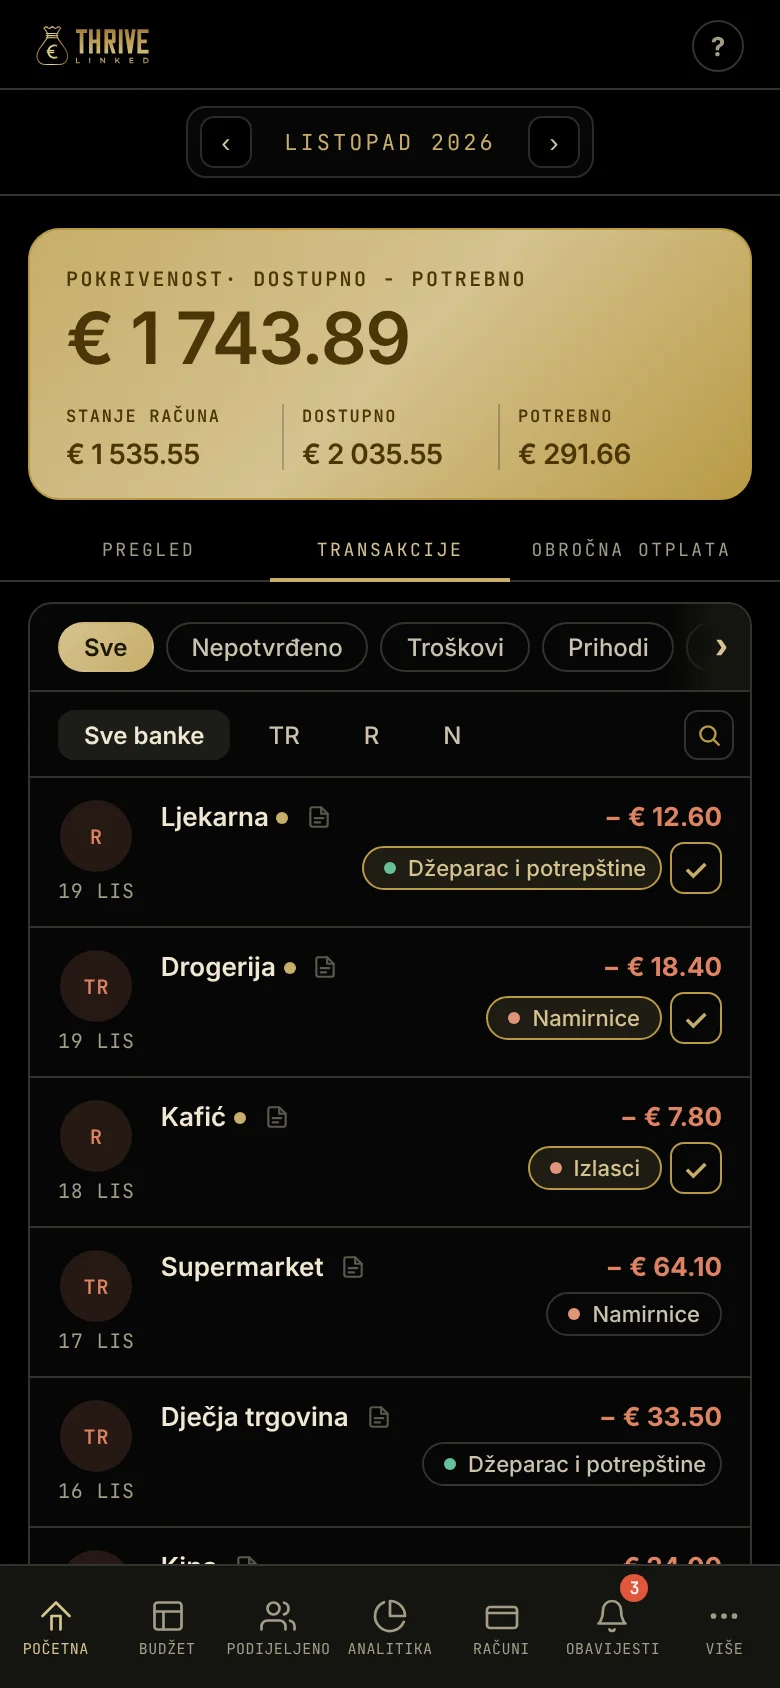
Moram priznati da me to jako veseli. U svakom trenutku znam imam li dovoljno novca da bih si priuštila komad nakita, haljinu za svadbu na koju sam pozvana ili putovanje na koje me poziva moja najbolja prijateljica. Znam jesam li djeci dala džeparac taj mjesec, iako bi oni bili sretniji da sam to zaboravila i da im ga dam dva puta, ali na njihovu žalost to se više ne može dogoditi. Osjećam sigurnost i znam da bih odmah primijetila kompulzivni šoping u svojem budžetu i ubrzo se urazumila.