Jahrelang habe ich jeden Monat Stunden mit Budgetierung, dem Eintippen von Belegen und dem Abgleichen von Tabellen verbracht. Heute erledigt das die App THRIVE LINKED für mich. Die Transaktionen kommen von selbst von der Bank, und Raten, Vermögen und Kredite sind an einem Ort sichtbar. Eine einzige Zahl sagt mir, ob in diesem Monat alle meine Verpflichtungen gedeckt sind. Das ist die Geschichte, wie ich dorthin gekommen bin.
Wie sich alles ändert, wenn wir anfangen, unser eigenes Geld zu verdienen
Mir fällt es schwer, etwas zu schreiben, wenn ich nicht ganz von vorne anfange. Wann und warum ändert sich unser Blick auf Geld? Solange wir bei den Eltern wohnen, kommt das Geld irgendwoher… Manche bekommen ein festes monatliches Taschengeld, andere, so wie ich, bekommen Geld, wenn sie es brauchen, zum Beispiel zum Ausgehen, für ein Geschenk für eine Freundin und Ähnliches. Damals haben wir noch nicht das Gefühl, dass der Umgang mit Geld wichtig ist, weil wir es nach Bedarf und in kleineren Beträgen bekommen, also sind auch nennenswerte Ersparnisse nicht so groß. Aber wir sind alle verschieden. Manche geben das Geld sofort aus, manche überlegen genau, was sie damit machen, und manche vergessen es und haben gar nicht das Bedürfnis, es zu benutzen. Ja, auch solche gibt es!
Doch dann kommen wir in das Alter, in dem wir eine Arbeit finden. Abgesehen von jungen Unternehmern und Lebenskünstlern, die das ganze Jahr mit ihren Finanzen jonglieren, arbeiten die meisten von uns dort, wo das Gehalt einmal im Monat kommt. In diesem Moment merken die meisten, dass das, was wir bekommen, unseren Bedarf für diesen Monat decken muss. Wenn du bei deinen Eltern wohnst, hast du noch die alte Sicherheit, aber wenn du ausziehst und eine Wohnung mietest, dann ändert sich die Geschichte. Jeden Monat kommen Miete und Nebenkosten. Lebensmittel und Kosmetik, die du kaufst, weil deine Eltern das nicht mehr für dich besorgen. Ja, die Realität holt uns ein!
Und das ist kein Problem, wir freuen uns alle sehr darauf, wir spüren diese Reife und sind froh, für uns selbst verantwortlich zu sein. Aber jetzt haben wir das Geld auch für andere Dinge, Dinge, die wir uns immer gewünscht haben, uns aber nicht leisten konnten. Und davon gibt es viele, zu viele! Die Ansprüche wachsen jeden Monat, jeder braucht etwas anderes, aber wir alle wollen schöne Möbel, Kleidung, mit Freunden ausgehen, reisen und so weiter. Wenn du aber dein Gehalt und die monatlichen Kosten auf Papier schreibst, plus deine großen und kleinen Wünsche, geht das meistens nicht auf.
Nun sind die Banken auf die Idee gekommen, uns zu „helfen“, dieses Problem zu umgehen. Überall um uns herum tauchen Angebote auf für günstige Konsumkredite, Ratenkauf ohne Zinsen, grüne, bunte und Platinkarten mit 100 Vorteilen. Damit wir uns richtig verstehen: Ich sage nicht, dass das schlecht ist, aber es wäre gut, sich bewusst zu sein, dass es ziemlich wichtig ist, jeden dieser Vorteile auch zu verstehen, den wir nutzen. Wir sind nicht alle gleich und jeder passt diese Vorteile an sich an, und Budgetierung lernen wir in der Schule bis heute nicht. Und der andere knifflige Teil ist die Psychologie. Wir sind alle Menschen und haben alle ein anderes Maß an Selbstkontrolle. Wie macht man also mit seinem Geld etwas Gutes? Genau das habe ich mich damals insgeheim gefragt.
Zuerst kommt immer eine Tabelle
Bei mir begann die Tabelle mit dem Einzug in die erste Wohnung, natürlich zur Miete, und damals hatte ich noch ein Stipendium, von dem ich leben musste. Oh ja, diese Tabelle enthielt die grundlegenden monatlichen Kosten, nichts Ausgefallenes. Aber sie half mir zu verstehen, ob mein Freund und ich es uns überhaupt leisten können, allein zu wohnen. Es hat funktioniert. Wir haben überlebt!
Das Studium ging zu Ende, und die letzte Prüfung nahm uns die Schlinge vom Hals, denn sie bedeutete, dass wir endlich arbeiten konnten! Das erste Gehalt, eine neue Wohnung, wir fühlten uns, als hätten wir ein Spiel durchgespielt. Wir beschlossen, ein Motorrad zu kaufen. Der Ratenkauf wurde möglich, unser Lebensstandard wurde besser, weil wir die Vorteile nutzten, die uns die Banken anboten.
So einfach ist es nicht mehr
Das Verfolgen der Kosten wurde immer komplexer, und ich wollte mir die Verwaltung meiner Finanzen irgendwie erleichtern. Ich entdeckte, dass es dafür tatsächlich Apps gibt! Meine Begeisterung ließ sich nicht verbergen, ich fühlte mich, als hätte ich ein großes Geheimnis entdeckt, das alle meine Probleme lösen würde. Ja, das hat mich wirklich sehr gefreut, ich kann euch nicht anlügen. Zuerst installierte ich Mint, aber es hatte keine Kuna, und in Dollar zu arbeiten kam mir etwas albern vor. Außerdem hat mich auch die Art, wie es funktionierte, nicht wirklich begeistert, es wirkte ziemlich kompliziert, also suchte ich weiter.
Bei der Suche stieß ich auf eine amerikanische App, die überraschenderweise Kuna unterstützte, aber leider konnte ich mein Bankkonto nicht verbinden, weil unsere Banken nicht unterstützt wurden. Na gut, wenigstens hatte ich alle anderen Budgetfunktionen. Ich sah mir alle ihre Videos an, wie man richtig budgetiert, legte alle meine Gruppen im Budget an und das Verfolgen begann. Es machte Spaß, alle Belege in die App einzutragen, die Transaktionen zu laden und jeden Monat zu sehen, wo wir stehen. Aber jeden Monat kostete mich das sehr viel Zeit. Ich holte einen Stapel gesammelter Belege aus dem Geldbeutel und tippte sie in die App, glich die Kontostände ab und nervte meinen Freund, mir zu sagen, welche Transaktion zu welcher Kostengruppe gehört, denn nach einer Weile weiß niemand mehr, woher eine Ausgabe kam und wofür sie war. Aber ich blieb dran.
Bald wurden wir Eltern, und diese monatliche Aufgabe fiel mir immer schwerer, und die App selbst bekam einige neue Funktionen, die das ganze Budgetieren erschwerten. Eines Tages beschloss ich, es mir leichter zu machen. Ich kündigte das Abo und beschloss, ein System zu bauen, das für mich einfacher ist. Natürlich übernahm ich die gute Praxis, die es schon gab, aber ich beschloss, die Dateneingabe so weit wie möglich zu reduzieren und zu vereinfachen. Ich nutzte eine Google-Sheets-Tabelle, damit ich den Link immer auf dem Handy hatte, und trug jede Transaktion sofort ein, wenn sie passierte, oder wenigstens am selben Tag. Kartenzahlungen blieben in meinen Google-Wallet-Benachrichtigungen gespeichert, was es mir leichter machte, weil ich die Spur hatte, die ich zum Verfolgen brauchte.
Das funktionierte relativ gut, aber mit der Zeit wollte ich einen besseren Überblick über mein Vermögen haben und die Kreditrückzahlungen und mein gesamtes Nettovermögen verfolgen, so wie ich es in meiner alten App konnte. Aber auch das erforderte eine monatliche manuelle Eingabe, was anstrengend war, und das größere Problem war, dass ich es in manchen Monaten vergaß. Die manuelle Eingabe erledigte ich, aber ich musste mich trotzdem jeden Monat an den Computer setzen und den Stand prüfen. Korrekturen, wie viel Budget ich im nächsten Monat zur Verfügung habe. Habe ich genug für die anstehenden Ausflüge der Kinder zurückgelegt, habe ich diese oder jene Ausgabe eingetragen… Und ja, es gab Fehler.
Ich dachte darüber nach, dass ich die Sache selbst in die Hand nehmen und endlich eine App bauen sollte, die mir das Verfolgen und Planen der Kosten völlig erleichtert. Aber das war nicht leicht. Wann, wie… Die Idee hatte ich im Kopf, aber so etwas zu bauen war immer noch ein Problem.
Geht das wirklich?
Ich beschloss anzufangen. Ich prüfte alles, was wichtig war, um etwas zu bauen, das wirklich so funktioniert, wie ich es will, und als ich bestätigt hatte, dass die größten Hindernisse lösbar sind, machte ich mich an die Arbeit. Innerhalb weniger Wochen wurde THRIVE LINKED von einer Idee zu einem Entwurf. Bei der Methode, von der ich wusste, dass sie funktioniert, ließ ich mich auf keine Kompromisse ein. Die Idee ist, die manuelle Eingabe auf ein Minimum zu senken und den Nutzen der App auf ein Maximum zu bringen.
Als ich den automatischen Import der Transaktionen von der Bank gelöst hatte, waren damit nicht alle meine Probleme gelöst. Die Daten mussten strukturiert werden, damit etwas Sinnvolles herauskommt. Ich dachte darüber nach, wie ich immer einen einzigen Betrag sehen kann, der mir sagt, ob mein gesamter Geldbedarf in diesem Monat gedeckt ist. Auch diesen Teil wollte ich nicht jedes Mal von Hand anpassen. Damit das möglich ist, durfte ich auch manche Zahlungsverpflichtungen nicht übersehen, die meist eine Falle sind und die die meisten Menschen nur sehr schwer verfolgen, denn auf den Kontoauszügen sind sie natürlich sichtbar, aber sie gehen in der Menge unter.
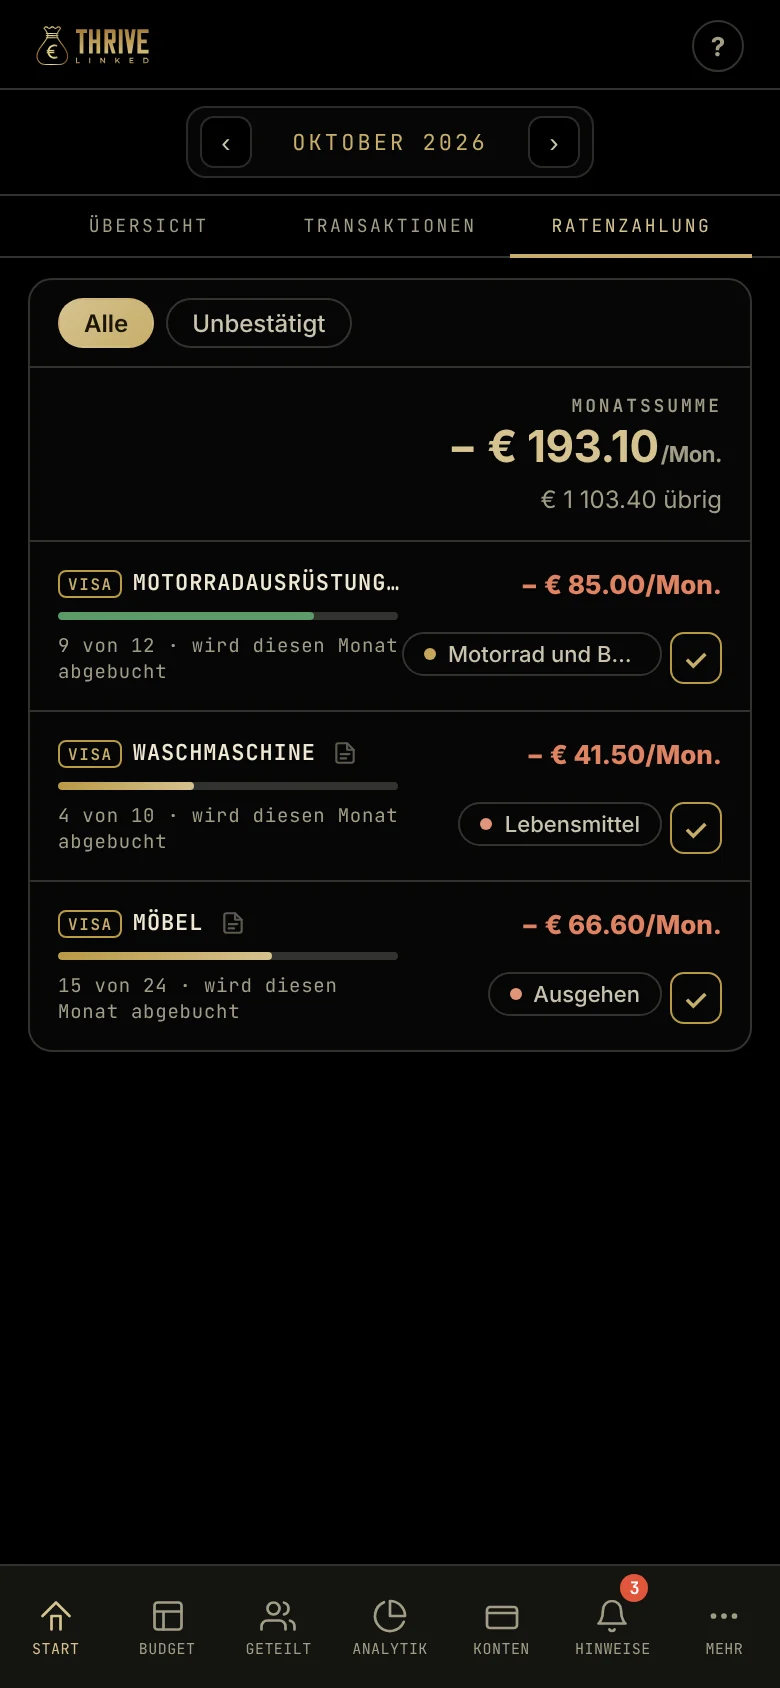
Ich spreche von monatlichen Raten, den stillen Budgetfressern. Mir war es wichtig, alle Raten an einem Ort zu sehen, ob sie von der Kreditkarte oder vom Girokonto kommen (eine Option, die manche Banken haben). Es ist wichtig zu wissen, wie viel Geld du jeden Monat „verlierst“, um sie zu begleichen. Ebenso wichtig ist zu wissen, wann dieser Betrag für neue Ausgaben frei wird, die du für die Zukunft planst.
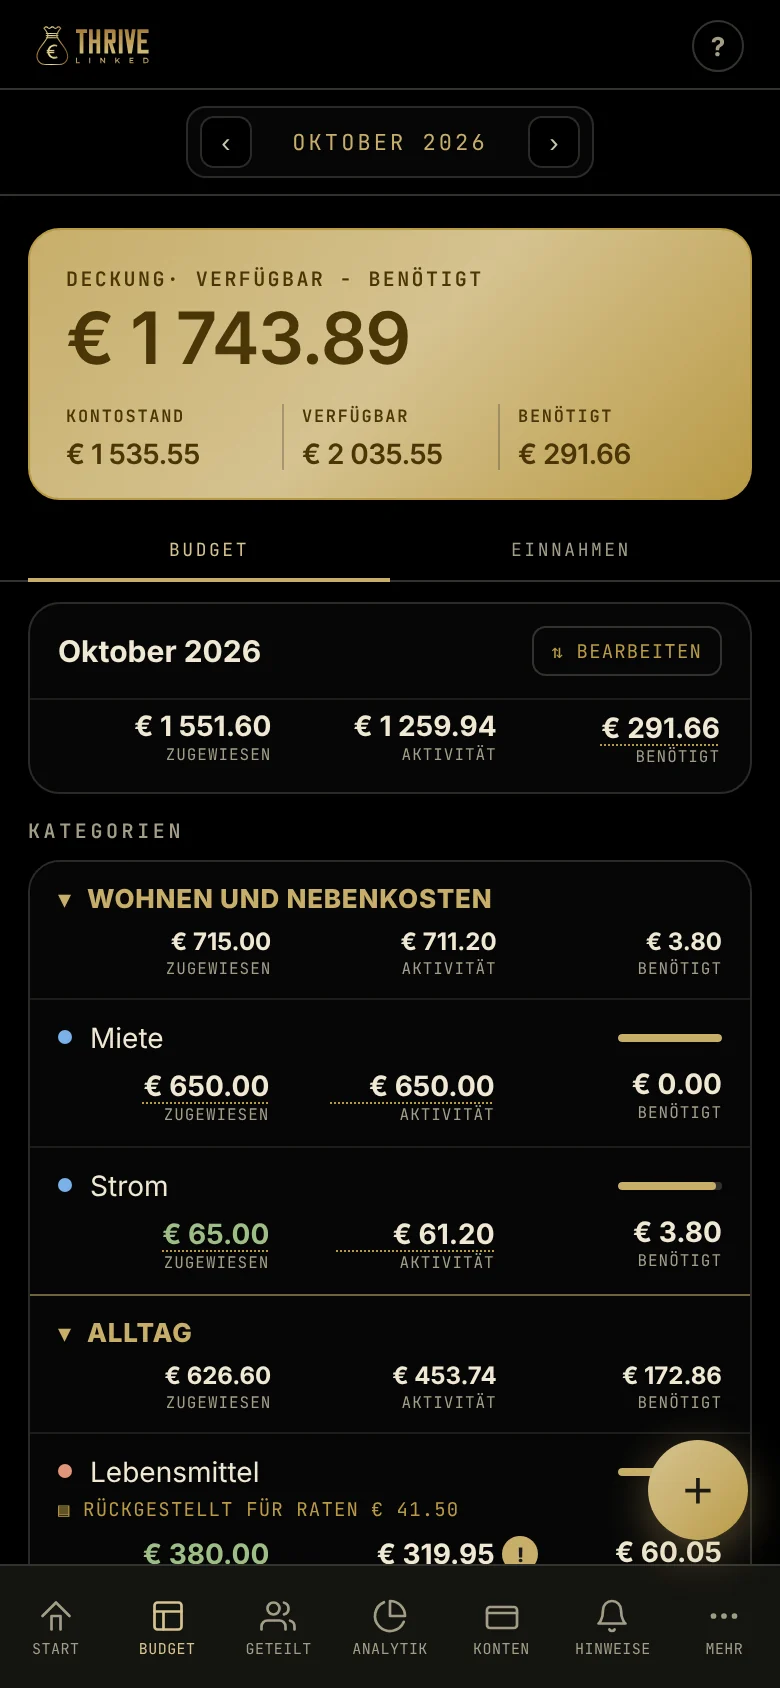
Wichtig war mir auch die Zuweisung eines Betrags an jede Kategorie im Budget, eine Methode, die beim Budgetieren nichts Neues ist. Warum ist das wichtig? Wenn du wissen willst, wie viel Geld du im Monat ausgeben darfst, musst du wissen, wie viel du normalerweise für bestimmte Dinge ausgibst. Für die meisten von uns ist es leicht, die festen monatlichen Kosten zu bestimmen, wie wiederkehrende Nebenkostenrechnungen, Versicherungen und allerlei Abos. Das Problem entsteht, wenn du dich fragst: Wie viel gebe ich im Monat im Supermarkt aus? Wie viel gebe ich für Kleidung, Sachen für die Kinder, Restaurantbesuche, Reisen, Konzerte und Ähnliches aus? Wenn du diese Beträge nie aufgeschrieben hast, glaub mir, wird es dir schwerfallen, eine genaue Zahl aus dem Kopf zu nennen. Aber das ist kein Problem. Wenn du mit dieser Methode anfängst, reicht ein ungefährer Betrag, und nach 3 Monaten des Verfolgens hast du ein ziemlich klares Bild davon, wo du stehst. Dann wird deine Planung deutlich besser und damit auch die Kontrolle, die du über dein Geld haben willst.
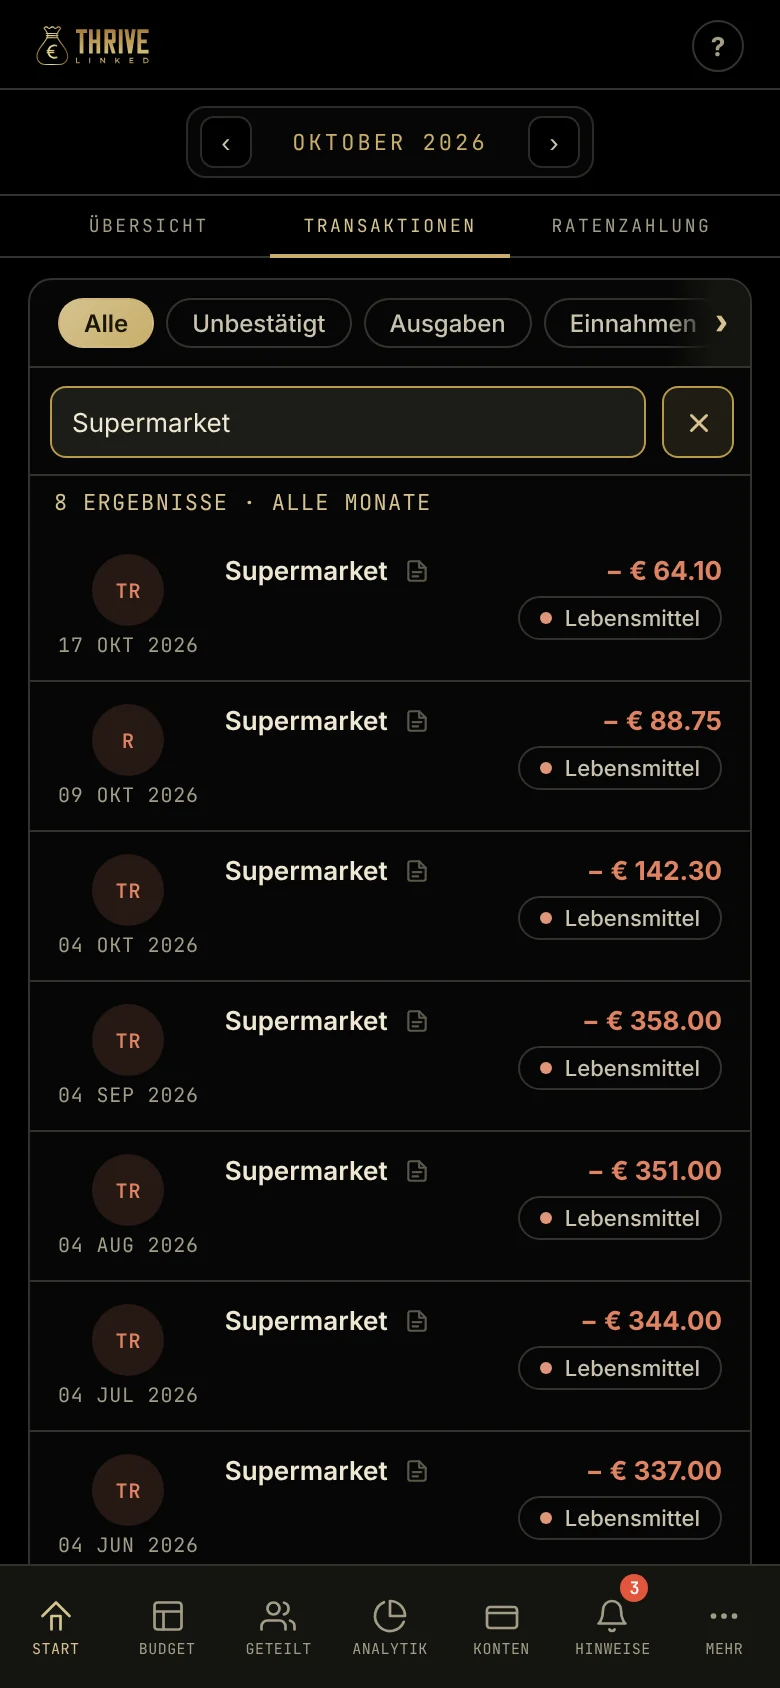
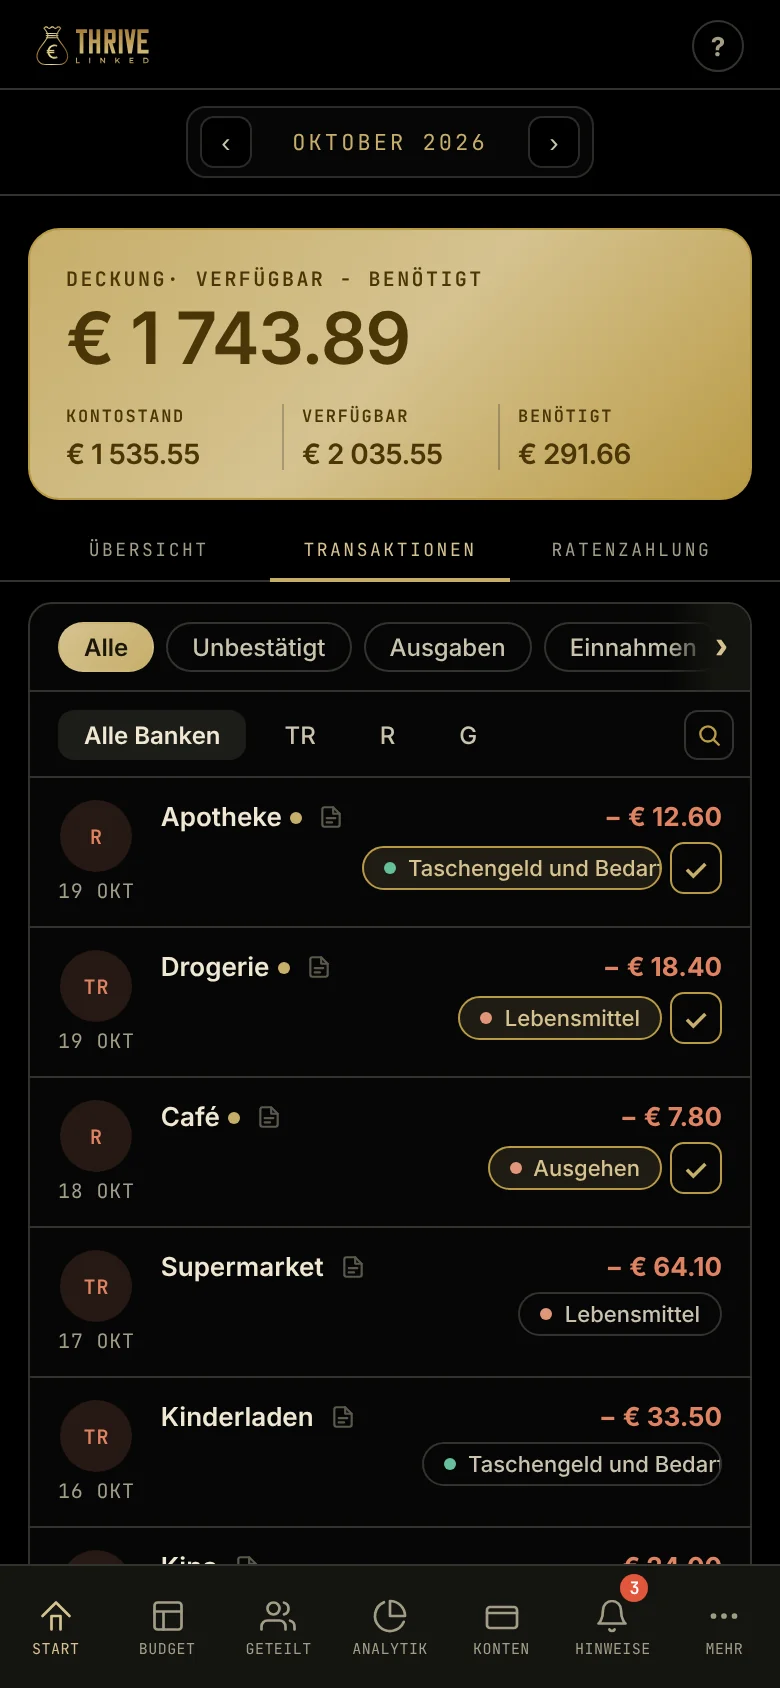
Alles an einem Ort haben und es durchsuchen können! Ich kann gar nicht beschreiben, wie sehr mich die Suche in Banking-Apps ärgert. Es ist buchstäblich unmöglich, die Transaktion zu finden, die mir gerade wichtig ist. Ein großer Vorteil ist auch, die Transaktionen aller meiner Konten in einer Ansicht zu sehen. So kann ich, egal von welchem Konto ich etwas bezahlt habe, es über die Textsuche oder nach Betrag finden.
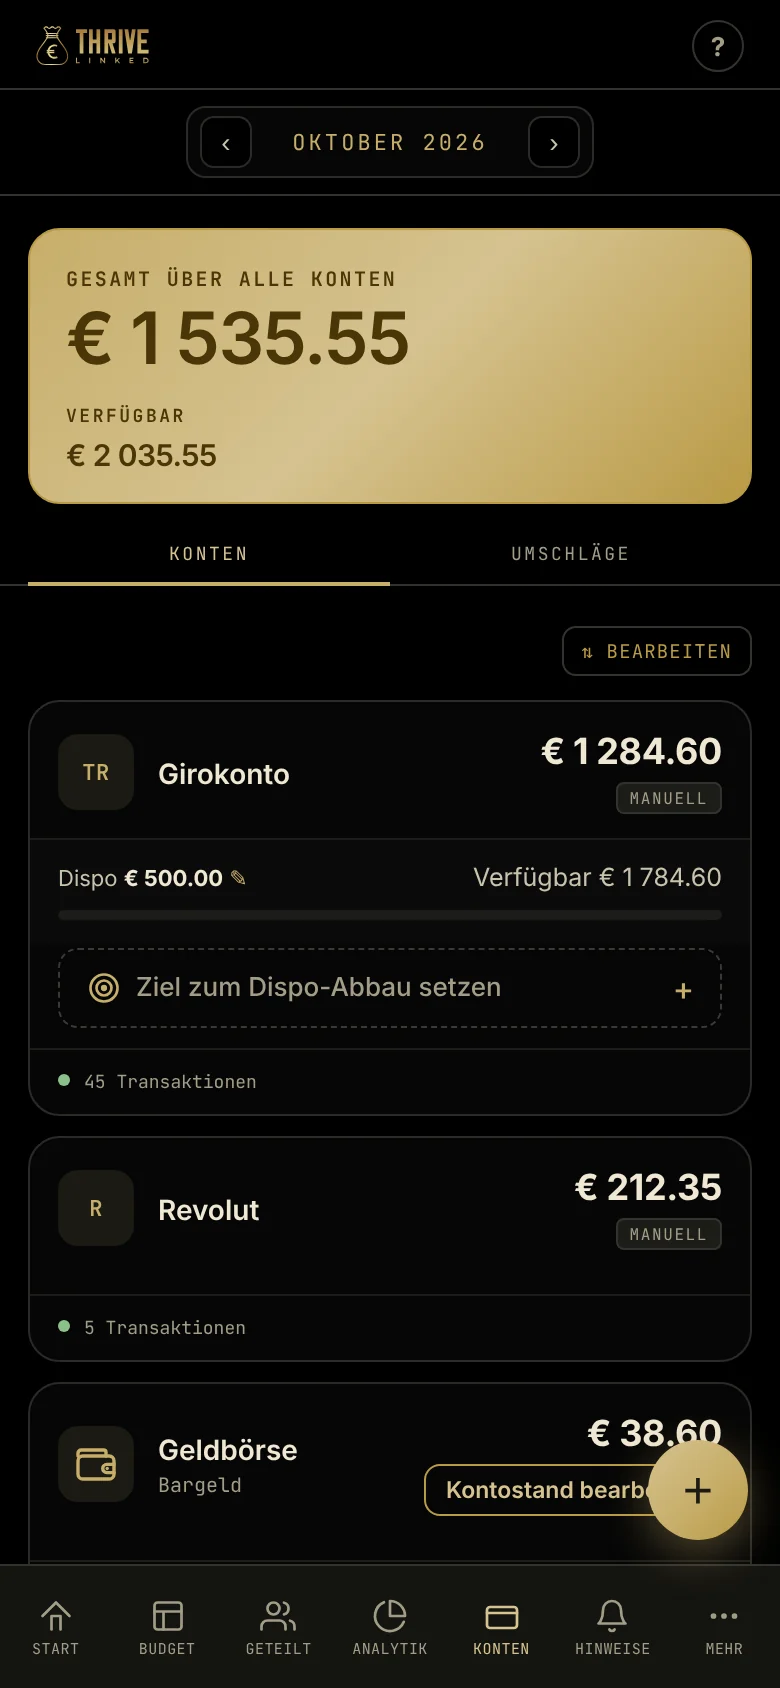
Ein Überblick über den Stand aller Konten als eine gemeinsame Zahl. Es ist sehr umständlich, ständig in einzelne Banking-Apps zu gehen, um zu wissen, wie viel Geld du gerade auf allen Konten hast. OK, außer du bist Student und hast nur ein Bankkonto. Die meisten von uns haben mehrere, auch Revolut, das zum Standard geworden ist, weil es einfache Überweisungen ermöglicht.
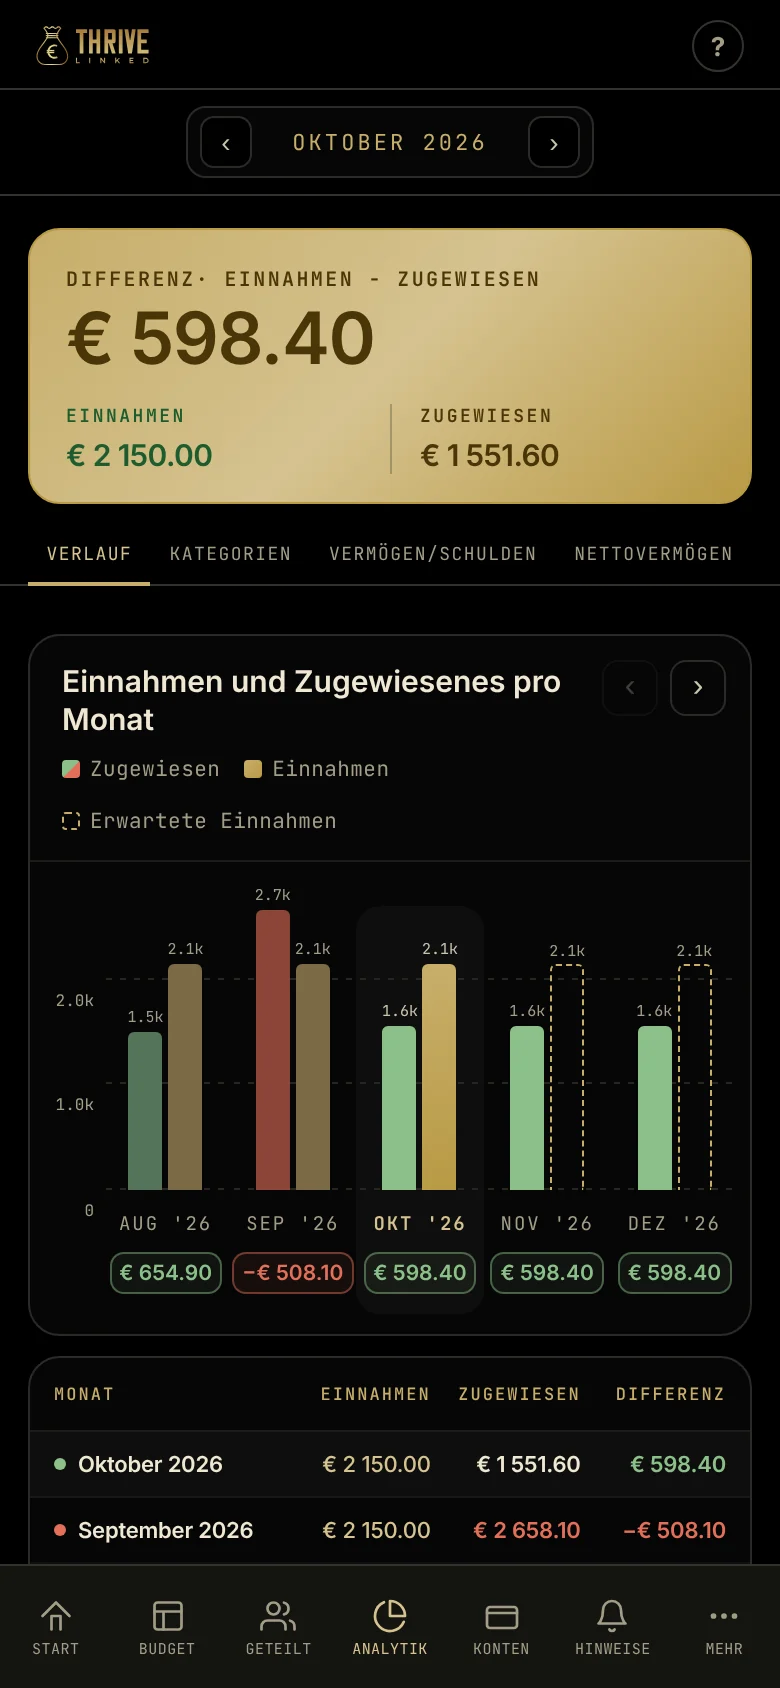
Das Verhältnis von Einnahmen und geplanten Ausgaben für die nächsten paar Monate, nicht nur für das, was schon vorbei ist. Die Vergangenheit kenne ich und sie macht mir keine Sorgen, sie liegt hinter mir. Was ich wissen will, ist, wie sich meine Kosten in Zukunft verhalten werden. Und genau das kann ich in THRIVE LINKED sehen. Ich kann meine Kosten sehr erfolgreich planen und nichts planen, was mit meinem Einkommen nicht realistisch ist.
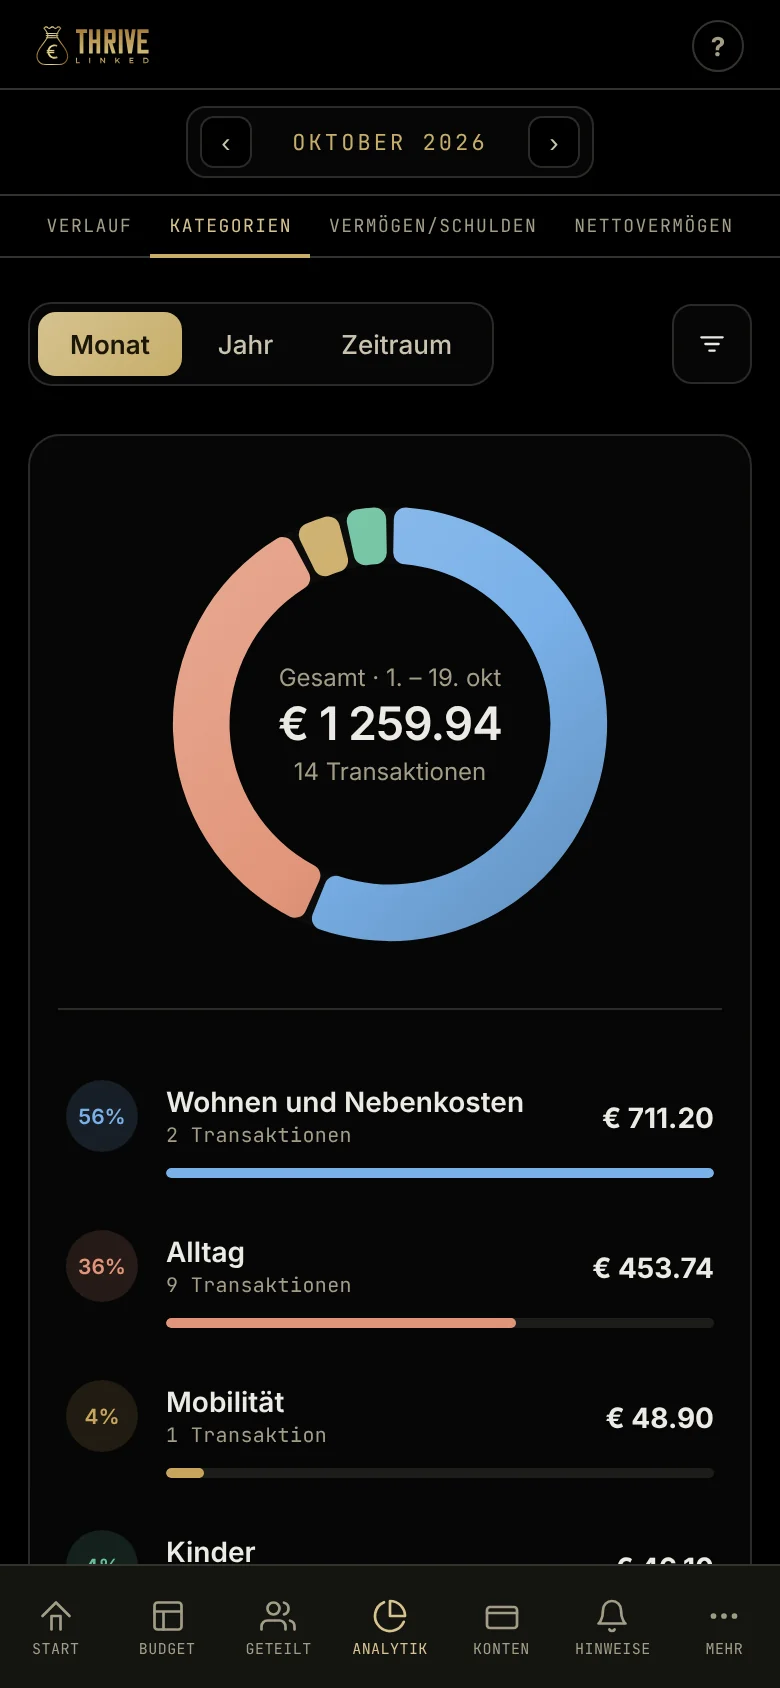
Ein Überblick über die Ausgaben nach Kategorien ist mir wichtig, damit ich weiß, ob ich zu viel für das Fahrzeug ausgebe. Kostet es mich mehr als etwas, das mir im Leben vielleicht wichtiger ist? Solche Entscheidungen treffe ich leichter, wenn ich sie sehen kann.
Mein ganzes Vermögen an einem Ort sehen, mit der Kreditbelastung, und sehen, wann diese Kredite abbezahlt sind. Wissen, was diese Immobilien heute wert sind und wie hoch mein Nettovermögen ist. Ich will wissen, was ich alles besitze. Es ist schön, das auf einer Seite zusammengefasst zu sehen und diese Zahlen in einem Diagramm zu sehen, das ALLES zusammenfasst!
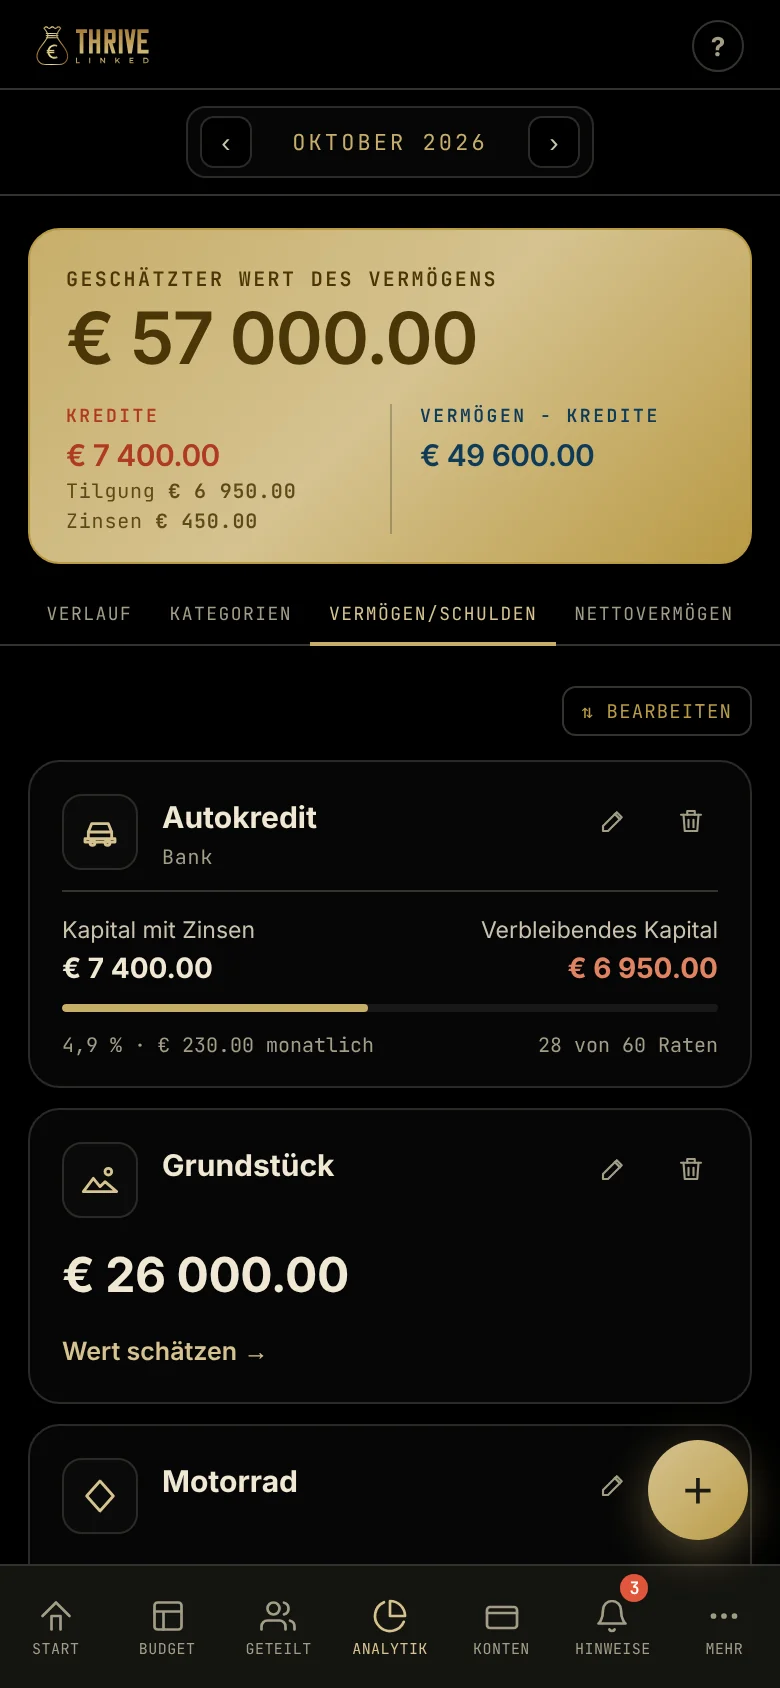
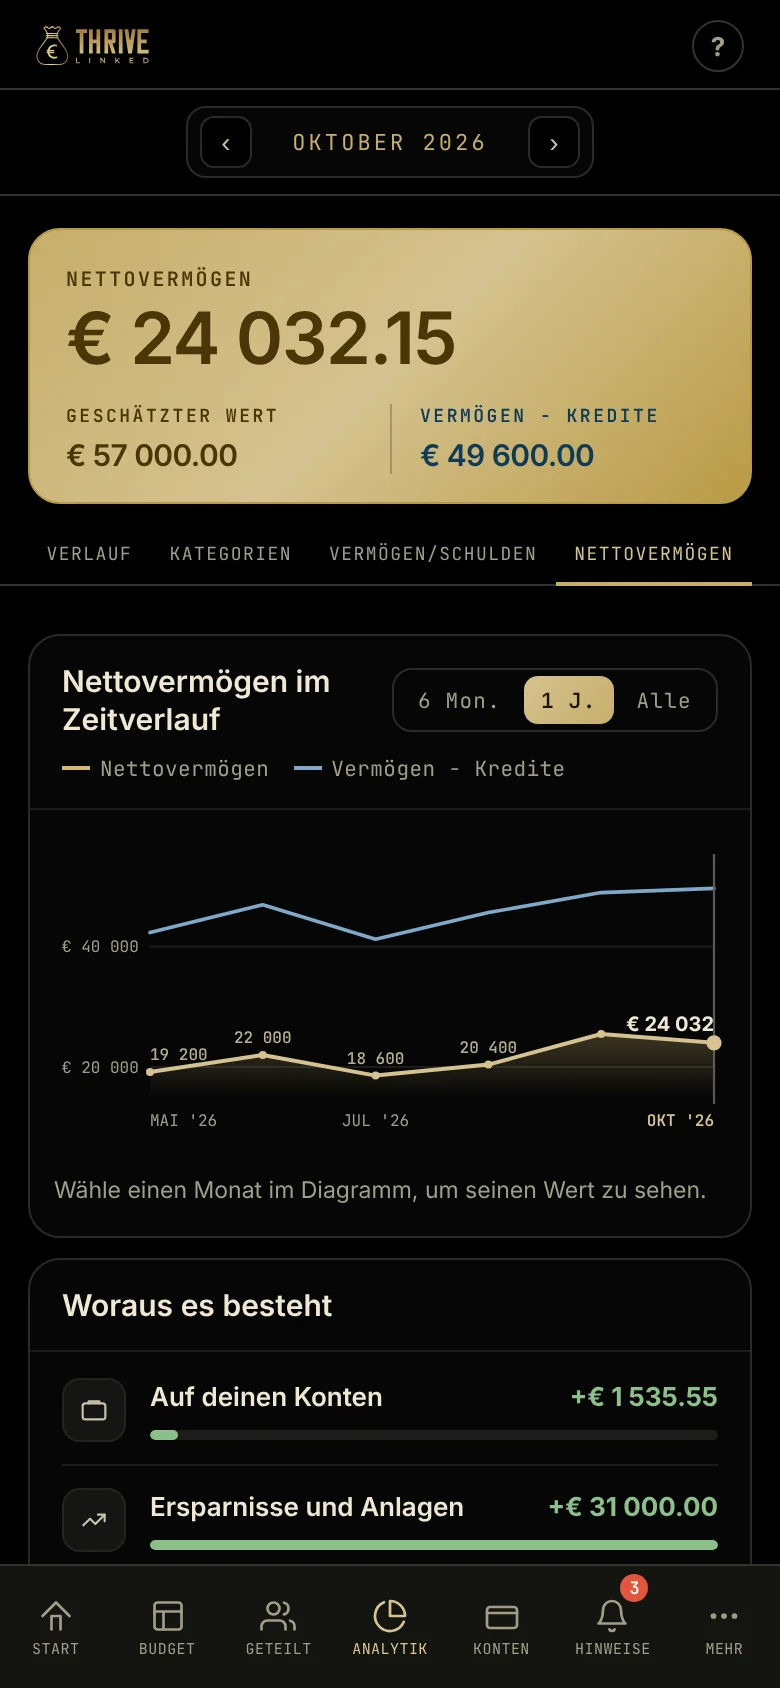
Alles in allem habe ich umgesetzt, was ich brauchte, und genieße jetzt jeden Tag, wie praktisch die App ist. Ich verliere keine Stunden mehr mit dem Eintippen von Belegen, sondern scanne sie, wenn ich bar bezahle. Alle Transaktionen von den Konten kommen von selbst, und ich bestätige sie nur, solange ich mich noch erinnere, dass ich sie gemacht habe. Ich muss nicht überlegen, wo ich das gekauft habe und wie das Geschäft heißt. Ich mache das am selben Tag und alles landet in der Kategorie, in die es gehört.
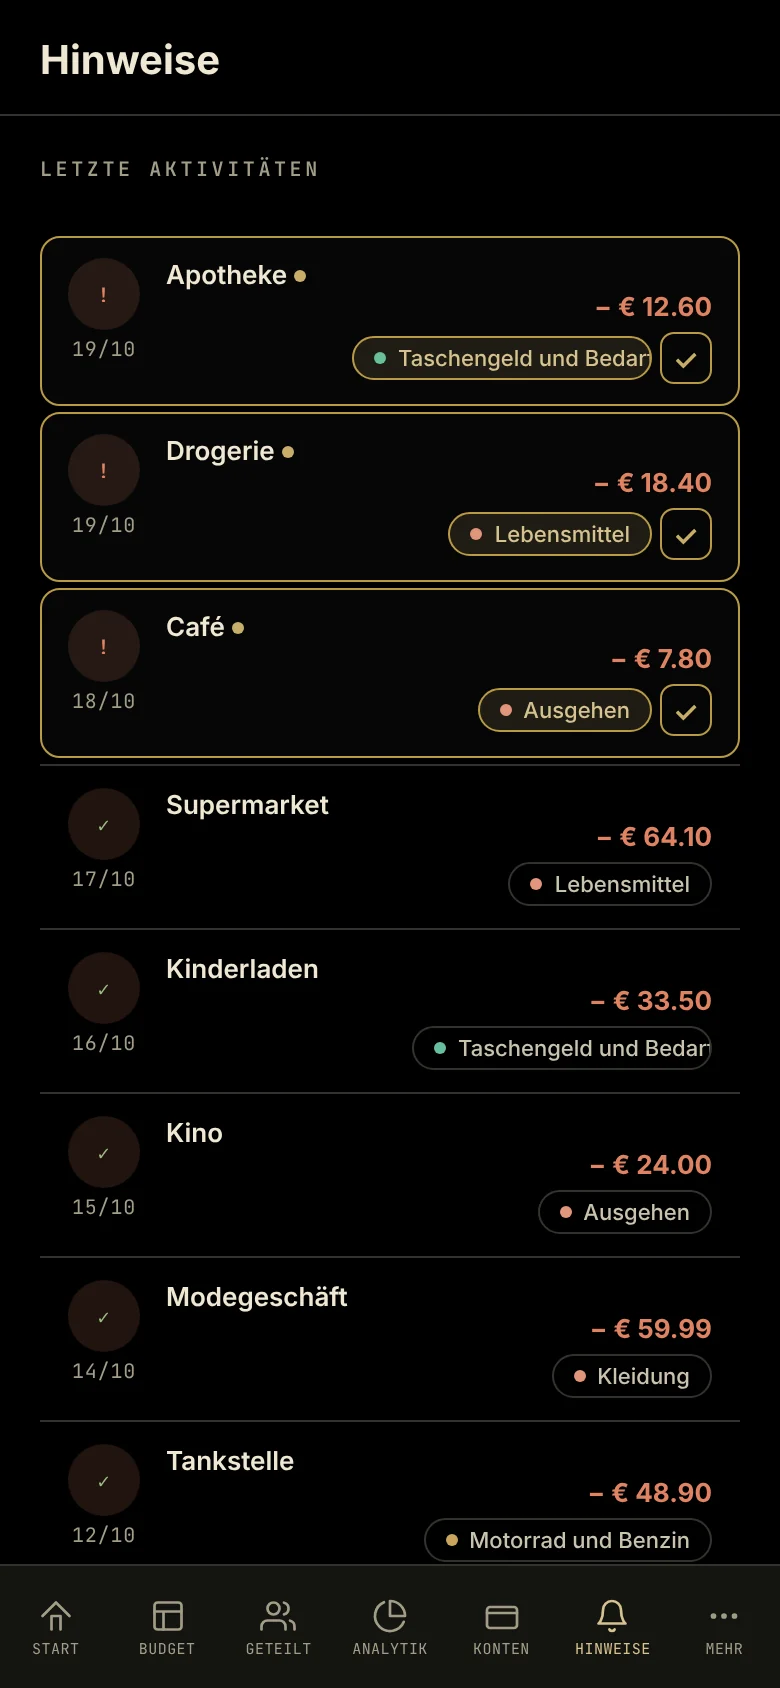
Ich muss zugeben, dass mich das sehr freut. Ich weiß jederzeit, ob ich genug Geld habe, um mir ein Schmuckstück zu gönnen, ein Kleid für eine Hochzeit, zu der ich eingeladen bin, oder eine Reise, zu der mich meine beste Freundin einlädt. Ich weiß, ob ich den Kindern in diesem Monat ihr Taschengeld gegeben habe, auch wenn sie glücklicher wären, wenn ich es vergessen und ihnen zweimal gegeben hätte, aber zu ihrem Pech kann das nicht mehr passieren. Ich fühle mich sicher und weiß, dass ich zwanghaftes Shoppen in meinem Budget sofort bemerken und bald zur Vernunft kommen würde.